
Dernière mise à jour : octobre 2026
Vous êtes sociétaire au Crédit Mutuel de Bretagne (CMB) ou au Crédit Mutuel du Sud-Ouest (CMSO) et vous cherchez le taux de vos parts sociales Arkéa en 2026. La réponse tient en une phrase, et elle n’est pas celle que promettent la plupart des guides en ligne. La part sociale A n’est pas rémunérée, ni au Crédit Mutuel de Bretagne ni au Crédit Mutuel du Sud-Ouest. La fiche contractuelle du CMB indique que les parts sociales A n’ouvrent pas droit à rémunération. Les pages produit des deux fédérations répètent que leur détention n’est pas rémunérée.
Les taux que l’on trouve en ligne sur le sujet viennent presque tous de Crédit Mutuel Alliance Fédérale, un groupe distinct d’Arkéa, dont les prospectus et les règles de souscription n’ont rien à voir. Le périmètre Arkéa se limite à deux fédérations historiques, la Bretagne et le Sud-Ouest.
L’autre confusion répandue porte sur le ticket d’entrée, puisque les 15 € du CMB sont un montant minimum de détention, soit 15 parts d’un euro, quand le CMSO en demande 22 en 2026. Cette confusion, je l’ai faite moi-même, en me fiant à une page trouvée en ligne plutôt qu’au document de la caisse. Depuis, je demande la fiche contractuelle avant de signer. Je regarde la fédération qui émet la part, pas le nom de l’enseigne sur la façade.
Le seul titre réellement rémunéré est la Part B, dont le dividende se vote chaque année en assemblée générale. Le CMB a versé 2,00 % brut au titre de l’exercice 2025, versés en mai 2026. Le prélèvement forfaitaire unique (PFU), porté à 31,4 % depuis le 1er janvier 2026, en retire près d’un tiers. La Part B laisse donc 1,37 % net, contre 1,70 % pour le Livret A depuis le 1er août 2026.
Ce guide détaille aussi les règles de souscription et de retrait, dont le préavis de cinq ans qui conditionne le remboursement des parts B, la fiscalité parts sociales une fois le PFU appliqué, et ce que change le litige Arkéa-CNCM pour la stabilité de votre épargne.
 En résumé
Les parts sociales d’Arkéa, le groupe coopératif qui réunit les deux fédérations du Crédit Mutuel de Bretagne et du Crédit Mutuel du Sud-Ouest, existent en deux titres. La Part A n’est rémunérée dans aucune des deux fédérations. Seule la Part B verse un revenu, et son dernier taux voté est de 2,00 % brut au titre de 2025, soit 1,37 % net une fois la fiscalité prélevée.
- Souscrire une Part A coûte au minimum 15 € au Crédit Mutuel de Bretagne. C’est le montant minimum à souscrire pour devenir sociétaire, pas le prix d’une part ni un solde à conserver. Le Crédit Mutuel du Sud-Ouest fixe ce minimum à 22 €, et le sociétaire reste libre d’en détenir davantage.
- Le dividende de la Part B est voté chaque année. Ce n’est donc pas un taux garanti : chaque assemblée générale peut voter un montant différent, ou décider de ne rien verser du tout.
- Le dernier taux voté est de 2,00 % brut. Il porte sur l’exercice 2025 et le dividende a été versé en mai 2026, avec ce décalage d’un an entre l’exercice et son paiement. Le prélèvement forfaitaire unique de 31,4 %, qui additionne l’impôt sur le revenu et les prélèvements sociaux, le ramène à 1,37 % net.
- Le Livret A rapporte 1,70 % net d’impôt. Le rendement net de la Part B passe donc sous celui du livret. Nous recommandons de remplir le Livret A et le livret de développement durable et solidaire (LDDS), soit 34 950 € de plafonds cumulés, avant toute souscription de Parts B.
- Le remboursement d’une Part B demande un préavis de cinq ans. Ce préavis court à compter du jour où le sociétaire demande son remboursement, et non depuis la souscription : une part détenue de longue date n’est pas pour autant disponible. Un livret, lui, reste disponible à tout moment.
Crédit Mutuel Arkéa en 2026 : un groupe coopératif distinct d’Alliance Fédérale
Crédit Mutuel Arkéa, en 2026, c’est deux fédérations et deux seulement, le Crédit Mutuel de Bretagne et le Crédit Mutuel du Sud-Ouest. Tout le reste du réseau Crédit Mutuel relève d’Alliance Fédérale, avec ses propres prospectus et ses propres taux. La confusion coûte cher au sociétaire qui compare une rémunération qui ne s’applique pas à sa caisse. Je commence toujours par vérifier de quel groupe relève l’agence avant de regarder le moindre taux affiché.
Arkéa en 2026 : deux fédérations, CMB et CMSO
Le périmètre d’Arkéa se vérifie auprès du groupe lui-même, pas dans les listes qui circulent en ligne. Sa propre documentation l’écrit noir sur blanc, « le Crédit Mutuel Arkéa regroupe les Caisses locales des Fédérations du Crédit Mutuel de Bretagne et du Sud-Ouest ». Le périmètre 2026 ne compte donc que ces deux fédérations historiques, pas quatre.
Le Crédit Mutuel de Bretagne (CMB) couvre les quatre départements bretons et la Loire-Atlantique. Le Crédit Mutuel du Sud-Ouest (CMSO) couvre historiquement la Nouvelle-Aquitaine et ses zones limitrophes. Chacune des deux fédérations garde sa personnalité morale, son conseil d’administration et son assemblée générale.
Les ensembles qu’on associe parfois à Arkéa par habitude, Crédit Mutuel du Massif Central ou Crédit Mutuel Antilles-Guyane, ne figurent pas comme fédérations Arkéa dans la documentation officielle 2026 du groupe. Le Crédit Mutuel Nord Europe (CMNE) a basculé chez Alliance Fédérale au 1er janvier 2022. Des guides en ligne rattachent pourtant encore à Arkéa des entités qui n’en font pas partie.
On ne peut être membre que de la fédération dont relève son agence de domiciliation. Un déménagement hors zone n’ouvre pas de transfert vers une autre fédération, il déclenche un rachat des parts par la caisse d’origine. Sur le plan prudentiel, le groupe est agréé comme établissement de crédit par l’Autorité de contrôle prudentiel et de résolution (ACPR).
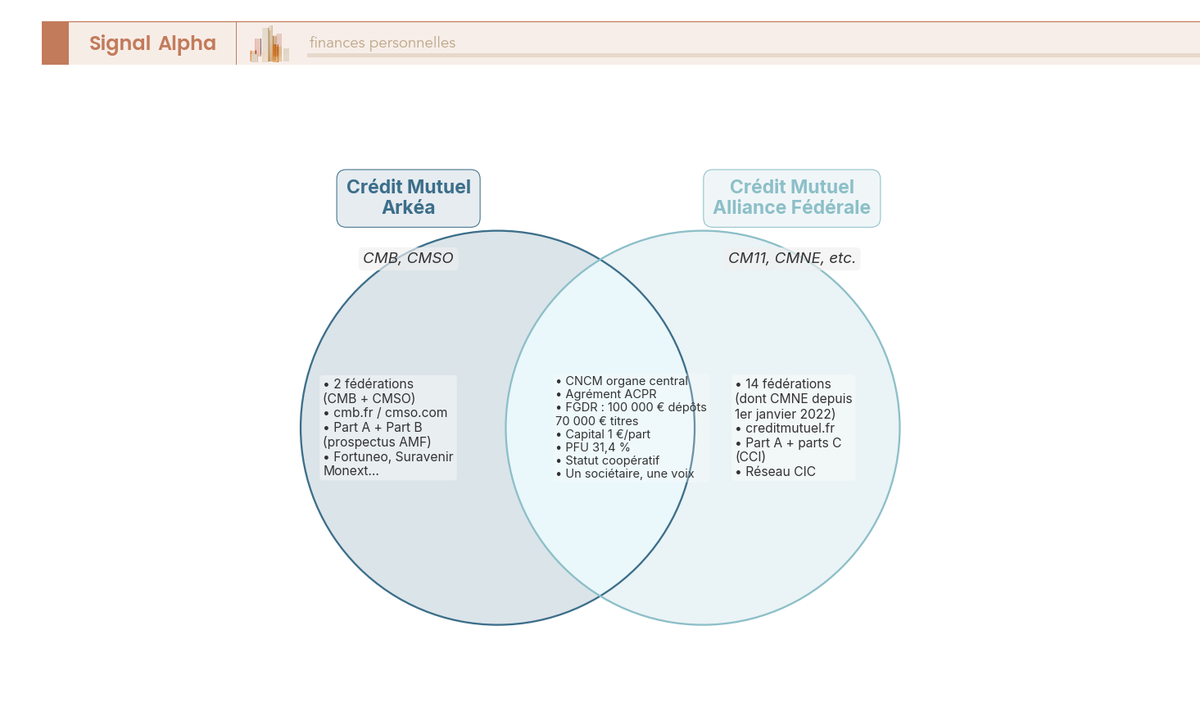
Pour situer ce périmètre Arkéa dans l’ensemble des fédérations Crédit Mutuel, Alliance Fédérale et ses caisses régionales comprises, l’analyse détaillée se trouve dans notre guide des parts sociales Crédit Mutuel 2026, fédération par fédération.
Sociétariat coopératif et garantie FGDR : une part sociale n’est pas un dépôt
Le sociétaire détient une fraction du capital de sa caisse et participe à sa gouvernance selon le principe « un sociétaire, une voix ». Cette culture explique, à mon sens, la stabilité historique du modèle coopératif et la fidélité des sociétaires bretons et sud-ouest sur plusieurs générations. Mais une part sociale n’est pas un livret.
Trois différences la distinguent d’un livret réglementé. Le capital n’est pas garanti par l’État comme sur le Livret A. La rémunération est votée chaque année en assemblée générale, donc révisable d’un exercice à l’autre. La liquidité est encadrée par les statuts plutôt qu’instantanée. Cette liquidité, je l’examine avant le taux. Je classe d’abord ce dont je peux avoir besoin vite, puis ce qui peut rester immobilisé longtemps. Un titre remboursable sur préavis va dans la seconde poche : le jour où j’ai besoin de l’argent, je ne peux pas raccourcir ce préavis.
Sur les garanties, deux régimes coexistent et il faut les distinguer pour ne pas surestimer la protection. Les dépôts traditionnels, compte courant et livrets, sont couverts par le Fonds de garantie des dépôts et de résolution (FGDR) à hauteur de 100 000 € par déposant et par établissement.
Le FGDR gère par ailleurs une garantie des titres, distincte de la précédente, qui ne joue qu’en cas de défaillance de l’établissement teneur de compte. Elle ne couvre pas les parts sociales, puisqu’elle protège les instruments financiers qu’un établissement conserve pour le compte de son client, et non les titres de capital émis par la coopérative elle-même. Je passe les deux garanties en revue avant de dire à un sociétaire qu’il est couvert.
Les parts sociales A et B sont des instruments de capital coopératif, pas des dépôts, donc la garantie des dépôts ne les couvre pas. La documentation du CMB l’écrit clairement, les créances relatives aux parts sociales se situent à un rang inférieur à celui des créances au titre des dépôts garantis.
Arkéa partage la marque Crédit Mutuel et son organe central, la Confédération nationale du Crédit Mutuel (CNCM), avec Alliance Fédérale. Les réseaux commerciaux, les prospectus et les conditions de souscription, eux, sont totalement distincts. La porte d’entrée pour Arkéa est cmb.fr ou cmso.com, jamais creditmutuel.fr qui relève d’Alliance Fédérale.
Une fois la bonne fédération identifiée, vous pouvez situer ce que rapporte une part sociale par rapport aux autres briques de l’épargne réglementée, et notre comparatif de l’épargne réglementée 2026, avec un Livret A à 1,70 % depuis le 1er août 2026 donne le cadre de référence pour cette hiérarchie de remplissage.
Part A et Part B : la mécanique propre à Arkéa
Au moment d’ouvrir son compte en agence, le candidat sociétaire se demande surtout ce que la caisse va lui faire signer et ce qu’il détient exactement à la sortie. Je n’oublie jamais qu’au guichet, la personne en face vend les titres de sa propre maison ; c’est son métier, pas un reproche. Je ne signe donc rien le jour du rendez-vous : je repars avec le document d’information et je le relis chez moi.
Deux titres, dont un seul lui rapporte quelque chose. La Part A est obligatoire, statutaire et non rémunérée ; la Part B est optionnelle, émise sous un prospectus visé par l’Autorité des marchés financiers (AMF), et verse un dividende voté chaque année par l’assemblée générale de la caisse.
Part A : 1 € la part, 15 € de détention minimum au CMB et 22 € au CMSO
La Part A est un titre de capital coopératif nominatif d’une valeur nominale de 1 € au CMB. Sa souscription est obligatoire à l’ouverture d’un sociétariat dans une caisse Arkéa. Le chiffre de 15 € circule souvent comme le « prix d’une Part A » : il désigne en réalité le montant minimum de détention, soit quinze parts à 1 € chacune. Le ticket d’entrée est donc de 15 € au CMB, et de 22 € au CMSO, soit 22 parts, les bornes chiffrées changeant d’une fédération à l’autre.
Sur le plan de la gouvernance, le principe coopératif s’applique sans condition, un sociétaire égale une voix, quel que soit le nombre de Parts A détenues. Détenir quinze parts ne donne pas quinze voix, cela donne une voix et 15 € de capital.
La Part A ne verse aucune rémunération, ni au CMB ni au CMSO. La fiche contractuelle du CMB l’écrit dans son tableau des risques, les parts sociales A n’ouvrent pas droit à rémunération. Les deux pages produit comportent la même mention en 2026.
Les statuts laissent pourtant la porte ouverte, puisqu’une assemblée générale peut voter une rémunération annuelle. Elle serait alors plafonnée par la loi à la moyenne du taux moyen de rendement des obligations des sociétés privées (TMO) des trois années civiles précédant l’assemblée, majorée de deux points, selon l’article 14 de la loi du 10 septembre 1947 portant statut de la coopération. Cette faculté n’est pas utilisée aujourd’hui.
Le remboursement se fait à la valeur nominale, à la demande du sociétaire, après un préavis statutaire de l’ordre de six mois et dans la limite d’un volume annuel de remboursements par caisse. Ce que la Part A confère, c’est le droit de vote en assemblée générale et la qualité de sociétaire, jamais un rendement.
Part B : un dividende voté, et un préavis de cinq ans
La Part B est un titre de capital coopératif distinct de la Part A, commercialisé par appel public à l’épargne et émis sous un prospectus visé par l’AMF. Sa valeur nominale est de 1 € par part au CMB, et l’accès passe obligatoirement par la Part A.
Le CMB fixe un minimum de 100 parts, soit 100 € par souscription, et un maximum de 50 000 parts, soit 50 000 €, le réinvestissement automatique du dividende pouvant porter la détention au-delà. Ce maximum reste atteignable pour un particulier qui y placerait une épargne déjà constituée. Ces deux bornes, le minimum comme le maximum, se vérifient dans le prospectus visé de sa propre caisse avant de signer, car elles changent d’une caisse à l’autre.
Contrairement à la Part A, la Part B n’ouvre aucun droit de vote additionnel. C’est un instrument purement patrimonial, qui sert à placer du capital dans la coopérative en échange d’une rémunération. La contrepartie est double, absence de vote et statut prudentiel de fonds propres, ce qui implique un risque de perte en capital en cas de difficulté grave de la coopérative.
La liquidité est le point de vigilance. Elle est écrite dans la documentation du producteur. Tout remboursement de Parts B intervient en principe au terme d’un préavis de cinq ans, sous réserve des exigences statutaires et réglementaires, et chaque demande reste soumise au plafonnement annuel des sorties. Cinq ans d’attente sur un titre sans marché secondaire, cela distingue nettement la Part B d’un livret réglementé, dont les fonds sont disponibles à tout moment.
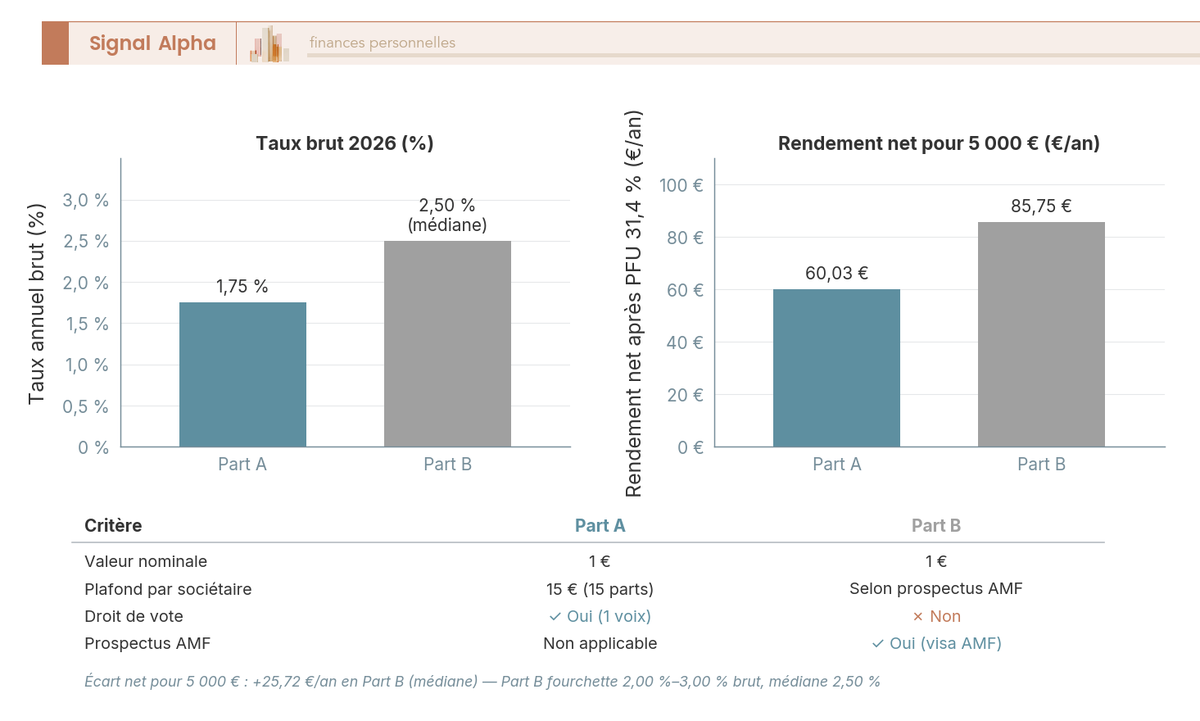
La rémunération, elle, est un dividende voté chaque année par l’assemblée générale de la caisse locale, et non un taux fixé au contrat. Elle est aléatoire par construction, puisque l’assemblée peut décider de ne rien verser. Au titre de l’exercice 2025, le CMB a versé 2,00 % brut sur les Nouvelles Parts B, versés en mai 2026.
Je commence toujours par la fiche contractuelle et son tableau des risques, avant la page commerciale : c’est là que figurent le préavis de cinq ans et le caractère aléatoire du dividende. Ce sont les deux seules lignes qui décident du sort de l’épargne placée.
Pour une référence coopérative comparable dans le paysage français, notre analyse des parts sociales du Crédit Coopératif détaille la même mécanique de dividende voté en assemblée, avec des conditions de sortie propres à chaque réseau.
Comptabilisation et place dans le patrimoine du sociétaire
Du point de vue de la coopérative émettrice, les parts sociales figurent au passif, en fonds propres. C’est ce qui fonde leur statut prudentiel particulier. Pour le sociétaire personne physique, le classement est moins intuitif, je le reconnais. Les parts entrent dans le patrimoine financier du foyer, restent hors assiette de l’impôt sur la fortune immobilière (IFI) puisqu’il s’agit de titres de capital bancaire et non d’immobilier, et entrent dans la succession au prix de remboursement, c’est-à-dire à la valeur nominale, faute de marché secondaire.
Le point décisif pour la stratégie patrimoniale est ailleurs. Les Parts B peuvent être détenues sur un compte de titres ordinaire ou dans un Plan d’Épargne en Actions (PEA), mais elles ne sont pas éligibles au PEA-PME-ETI. La Part A, elle, se détient en direct, sur un compte sociétariat distinct du compte courant ouvert dans la caisse de domiciliation.
Cette éligibilité change le calcul fiscal. Logées dans un PEA, les Parts B voient leurs revenus exonérés d’impôt sur le revenu au-delà de la cinquième année du plan, les contributions sociales restant dues. Détenues sur un compte-titres ordinaire, elles subissent le prélèvement forfaitaire unique (PFU) chaque année dès le premier euro.
Cet avantage fiscal a un coût que l’agence détaille rarement. Une souscription de Parts B logée dans le plan s’impute sur son plafond de versements, c’est-à-dire autant de capacité en moins pour les autres titres qu’on voudrait y loger. L’opération n’est donc plus neutre pour qui pilote déjà son PEA comme une enveloppe à part entière.
Je retiens cette capacité de versement restante comme critère avant de choisir l’enveloppe. Deux horloges de cinq ans se superposent alors, celle du préavis de remboursement et celle de l’antériorité fiscale du plan, et elles ne démarrent pas au même moment. Pour un suivi patrimonial consolidé, le bon réflexe est de classer ces lignes en « capital coopératif », distinctes des livrets et des comptes-titres classiques.
Cette mécanique définit le cadre, elle ne dit pas encore ce qui arrive sur le compte courant du sociétaire. Avec un PFU à 31,4 % depuis le 1er janvier 2026 et une Part A qui ne verse rien, le rendement net se joue entièrement sur la Part B et sur l’enveloppe qui l’accueille.
Taux 2026, PFU 31,4 % et rendement net : ce que rapporte une part sociale Arkéa
Les Parts A d’Arkéa n’ouvrent pas droit à rémunération. La fiche contractuelle du Crédit Mutuel de Bretagne l’écrit noir sur blanc, tout comme les pages produit du CMB et du CMSO. Seules les Parts B versent un revenu, voté chaque année en assemblée générale.
Parts A sans rémunération, Parts B au taux voté chaque année
Le taux d’une Part B est voté en assemblée générale fédérale au titre de l’exercice écoulé, dans la limite stricte du plafond légal TMO des trois années civiles précédant l’AG, majoré de 2 points (loi du 10 septembre 1947 portant statut de la coopération). Trois variables encadrent ce vote, avec le plafond légal qui fixe le maximum atteignable, la performance financière de la fédération (résultat net, ratio CET1 qui mesure la solidité de ses fonds propres, politique de distribution) et l’historique des taux versés, dont les écarts d’un exercice à l’autre restent sensibles.
Le Crédit Mutuel de Bretagne publie l’évolution de la rémunération servie sur ses Nouvelles Parts B. Elle est passée de 2,30 % brut au titre de 2022 à 3,10 % au titre de 2023, puis 2,70 % au titre de 2024, avant de redescendre à 2,00 % au titre de l’exercice 2025, versés en mai 2026. La fourchette réellement servie sur ces quatre exercices va donc de 2,00 % à 3,10 % brut annuel.
| Exercice | Taux brut servi sur les Nouvelles Parts B (CMB) |
|---|---|
| 2022 | 2,30 % |
| 2023 | 3,10 % |
| 2024 | 2,70 % |
| 2025 (versé en mai 2026) | 2,00 % |
Données à jour : octobre 2026. Rémunération brute servie par le Crédit Mutuel de Bretagne sur les Nouvelles Parts B, votée en assemblée générale au titre de chaque exercice. Les Parts A n’ouvrent pas droit à rémunération.
Pour situer ces niveaux face au premier réseau coopératif français, notre analyse des parts sociales Crédit Agricole 2026, avec un dividende brut de 1,5 % à 3,7 % selon les 39 CR donne le point de comparaison.
PFU 31,4 % en 2026 : ce que le sociétaire perçoit
La rémunération versée annuellement sur une Part B est un revenu de capitaux mobiliers au sens de l’article 124 du CGI (doctrine BOFiP BOI-RPPM-RCM-30-50-10). Elle est imposée par défaut au PFU de 31,4 % depuis le 1er janvier 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La hausse de 1,4 point sur les prélèvements sociaux résulte de la LFSS 2026 (article L. 136-8 du Code de la sécurité sociale, +1,4 point de CSG sur les revenus du capital).
Le facteur multiplicatif à appliquer au brut est donc 0,686, ce qui ramène un brut de 2,00 % à 1,37 % net et un brut de 3,10 % à 2,13 % net. Sur le plan déclaratif, la caisse transmet chaque année l’imprimé fiscal unique (IFU) 2561, à reporter en revenus de capitaux mobiliers sur le formulaire 2042, en vérifiant la cohérence avec la pré-déclaration.
L’option pour le barème progressif reste intéressante pour les TMI 0 % ou 11 %, avec l’impôt sur le revenu et les prélèvements sociaux à 18,6 %. Elle est à éviter dès la tranche marginale d’imposition (TMI) de 30 %, où le PFU redevient plus avantageux.
Je convertis toujours un taux brut en net avant de le comparer à quoi que ce soit. Entre une part sociale taxée au PFU et un livret défiscalisé, c’est une façon de mettre les deux sur la même échelle.
| Capital | Brut 2,00 % (Part B, exercice 2025) | Net après PFU 31,4 % | Brut 3,10 % (Part B, exercice 2023) | Net après PFU 31,4 % |
|---|---|---|---|---|
| 1 000 € | 20,00 € | 13,72 € | 31,00 € | 21,27 € |
| 2 500 € | 50,00 € | 34,30 € | 77,50 € | 53,17 € |
| 5 000 € | 100,00 € | 68,60 € | 155,00 € | 106,33 € |
| 10 000 € | 200,00 € | 137,20 € | 310,00 € | 212,66 € |
Données à jour : octobre 2026. Les hypothèses retenues sont 2,00 % brut, servi au titre de l’exercice 2025 et versé en mai 2026, puis 3,10 % brut, haut de la fourchette observée, servi au titre de 2023. Net = brut × (1 − 0,314).
En lecture pratique, un sociétaire du CMB qui place 5 000 € en Parts B au taux de l’exercice 2025 touche 100 € bruts, soit 68,60 € nets une fois le PFU prélevé. Les mêmes 5 000 € sur un Livret A rémunéré à 1,70 % rapportent 85 € sans aucun impôt, soit 16,40 € de plus. Pour situer ce niveau face aux solutions de trésorerie du marché, notre panorama du compte à terme 2026 avec Klarna, BoursoBank ou Ramify jusqu’à 3,5 % donne le repère utile.
 ★★★★★4,6 / 5 · Trustpilot
Ramify Livret · Gestion pilotée
- Dépôt minimum : 500 €
- Taux annuel brut : 2,05 %
- Capital garanti à hauteur de 100 000 €
- Versements ponctuels ou réguliers, sans frais
Idéal pour le sociétaire dont les 34 950 € de livrets réglementés sont pleins et qui veut un capital garanti plutôt que des parts sociales remboursables sous préavis : livret à capital garanti jusqu’à 100 000 €, à partir de 500 €
Le Livret A à 1,70 % repasse devant les Parts B en 2026
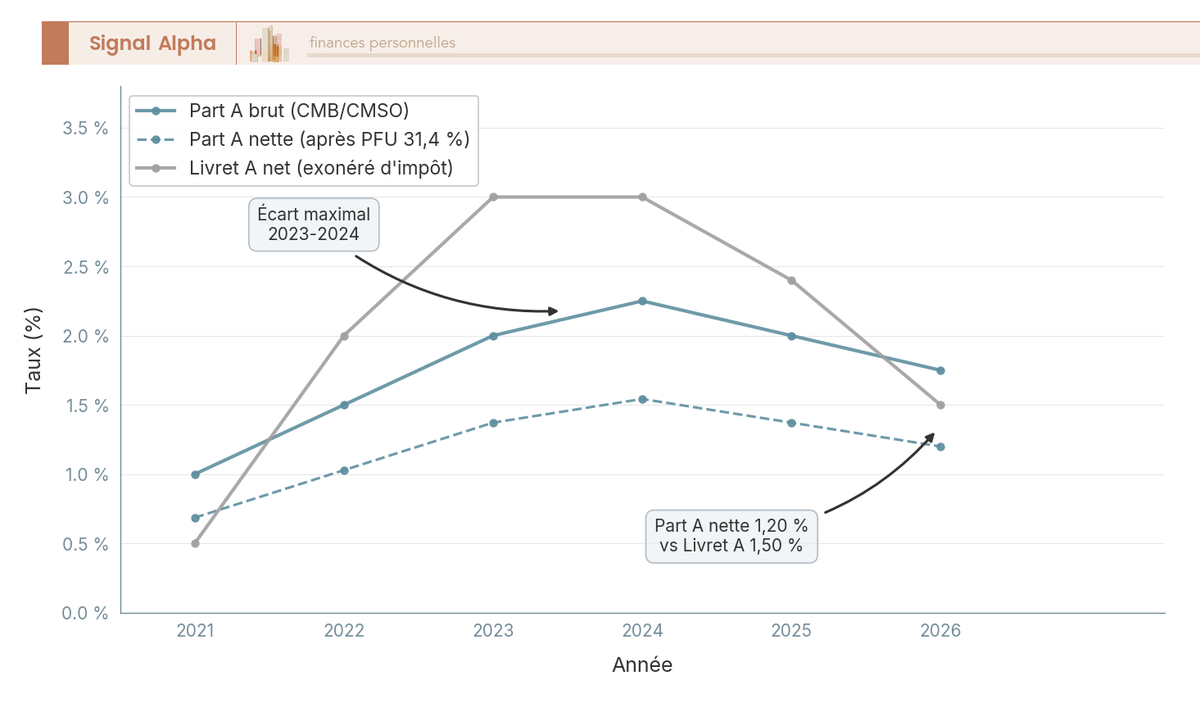
Le Livret A est rémunéré à 1,70 % net garanti depuis le 1er août 2026 (arrêté du 28 juillet 2026), après 1,50 % du 1er février au 31 juillet 2026. Sa trajectoire l’a vu à 0,50 % jusqu’en janvier 2022, puis remonter jusqu’à 3,00 %, niveau tenu jusqu’au 31 janvier 2025. Il est ensuite redescendu à 2,40 % au 1er février 2025, puis à 1,70 % jusqu’au 31 janvier 2026. Le point de comparaison de toute part sociale est donc ce 1,70 % net d’impôt.
 ★★★★★4,5 / 5 · Trustpilot
Klarna Livret · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, quel que soit le compte épargne
- Aucune limite de dépôt, aucun frais de gestion
- Pas de frais mensuels ni de frais d’inscription
Idéal pour le sociétaire qui a saturé Livret A et LDDS et refuse d’immobiliser son capital cinq ans en Parts B : le compte à terme Klarna fixe sa durée à l’avance, sans dépôt minimum ni frais de retrait
Face à ce niveau, la Part B, au dernier taux voté, laisse 1,37 % net, soit 33 points de base sous le Livret A, un point de base valant un centième de point de pourcentage. La Part A, elle, ne verse rien, ce qui porte l’écart avec le livret à 170 points de base. Il faudrait un taux brut d’au moins 2,48 % pour qu’une Part B repasse devant le livret après PFU, un niveau que le CMB a servi au titre de 2023 mais pas au titre de 2025.
Loger ces parts dans un plan d’épargne en actions (PEA) ne renverse pas le calcul. Avec l’exonération d’impôt sur le revenu et des prélèvements sociaux à 18,6 % sur un retrait après cinq ans, les 2,00 % bruts de l’exercice 2025 ressortent à 1,63 % net, encore sous le livret.
Je distingue trois différences de fonctionnement qui s’ajoutent au calcul, et toutes les trois avantagent le livret. Les fonds du livret restent disponibles immédiatement, là où la part sociale demande un préavis de cinq ans. Le livret n’impose aucun plafond annuel de remboursement, alors que les sorties de parts sociales sont plafonnées chaque année. Enfin, il ne fait courir aucun risque de perte en capital, là où la part sociale en comporte un, marginal. Tant que le plafond du Livret A (22 950 €) et celui du LDDS (12 000 €) ne sont pas saturés, soit 34 950 € combinés par personne, les parts sociales Arkéa sont dominées par les livrets réglementés pour le sociétaire au PFU.
Note de Henri
quand on regarde la série Livret A vs Part A nette sur 2021-2026, le livret a presque toujours dominé. C’est cohérent avec la mécanique du PFU 31,4 % qui ampute mécaniquement près d’un tiers du brut servi par la coopérative. Tant que la BCE maintient le coût de la liquidité à son niveau actuel, l’arbitrage en faveur du Livret A pour les 35 000 premiers euros reste sans appel.
Et une fois les livrets saturés ? La réponse habituelle, la Part B comme poche de rendement régulier, ne tient plus au taux versé au titre de 2025. Le sociétaire qui déborde l’épargne réglementée accepterait un préavis de cinq ans et un plafond annuel de remboursement pour un rendement net inférieur à celui d’un livret disponible à tout moment. Nous ne voyons qu’une situation où ce calcul serait différent, celle d’un taux voté qui remonterait vers le haut de la fourchette servie ces quatre dernières années.
Notre analyse de la Caisse d’Épargne 2026 avec 2,35 % brut devenant 1,61 % net après PFU 31,4 % montre un rendement net lui aussi passé sous le Livret A, donc le verdict observé chez Arkéa n’est pas une singularité bretonne.
Souscrire, retirer, transmettre : la pratique sociétariale chez Arkéa (et l’impact du litige avec la CNCM)
La vie d’un sociétaire tient en trois gestes, souscrire en agence, demander le remboursement, transmettre. Aucun des trois ne ressemble à ce que l’on fait avec un livret.
Souscription en agence et parcours pas à pas
La souscription des Parts A comme des Parts B passe par l’agence, auprès du conseiller de la caisse de domiciliation. Les espaces client en ligne (cmb.fr, cmso.com, applications mobiles) donnent accès à la documentation et au suivi des parts détenues, mais aucune preuve publique 2026 n’établit la possibilité d’une souscription intégralement en ligne chez Arkéa.
Le sociétaire signe un bulletin de souscription pour la Part A. Pour les Parts B s’y ajoute le document d’informations clés issu du prospectus visé par l’AMF, remis avant la signature. Le règlement se fait par débit du compte courant. Les parts sont inscrites en nominatif sur un compte sociétariat distinct de ce compte courant. Aucun frais d’entrée ne s’ajoute, la souscription se faisant à la valeur nominale, seuls les frais de tenue du compte courant restant dus.
Quatre points méritent une vérification avant de signer. Le premier est le périmètre, en confirmant que la caisse relève bien d’Arkéa (CMB ou CMSO) et non d’Alliance Fédérale, dont les prospectus et les rémunérations sont distincts. Le deuxième est la rémunération réellement promise, et l’écart avec l’idée reçue y est large. La Part A n’est pas rémunérée, ni au CMB ni au CMSO, alors que la Part B verse un dividende voté chaque année par l’assemblée générale de la caisse locale, ni garanti ni connu à l’avance.
Avant de regarder un rendement, je vérifie toujours par quel document il est fixé, parce qu’un dividende voté en assemblée et un taux contractuel n’engagent pas une banque de la même façon.
Le troisième point tient aux bornes de souscription. Le montant minimum de détention est de 15 € au CMB, soit 15 parts de 1 €, et de 22 € au CMSO ; la Part B se souscrit à partir de 100 € et dans la limite de 50 000 € par sociétaire, le réinvestissement automatique de la rémunération pouvant porter au-delà.
Le quatrième point est le calcul du net. La Part B du CMB a versé 2,00 % brut au titre de l’exercice 2025, versés en mai 2026. Après le PFU de 31,4 %, il en reste 1,37 % net, alors que le Livret A verse 1,70 % depuis le 1er août 2026. Saturer le Livret A et le LDDS, soit 34 950 € combinés par personne, passe donc avant toute souscription de Parts B.
Retrait, transmission successorale et déclencheurs typiques
Récupérer son argent demande de la patience. Le remboursement d’une Part B intervient en principe au terme d’un préavis de cinq ans, sous réserve des exigences statutaires et réglementaires. Les Parts A sont remboursées à valeur nominale, à la demande, dans le cadre du préavis statutaire de la caisse et de son plafond annuel de sorties. L’instruction peut s’étaler sur plusieurs trimestres en cas d’afflux de demandes.
Je ne range donc pas une part sociale dans l’épargne de précaution. La liquidité existe, elle est statutaire, et elle se compte en années pour la Part B. Aucune date butoir ne s’impose au sociétaire pour autant. Trois situations déclenchent le plus souvent une demande de remboursement.
Le déménagement hors zone fédérale entraîne un rachat par la caisse d’origine, sans transfert possible vers une autre fédération. Le besoin de liquidité ponctuel suppose, lui, d’anticiper le préavis bien en amont. Le choix de rendement, enfin, ne concerne que la Part B, puisque la Part A ne verse rien.
Sur ce dernier point, le calcul de 2026 ne laisse pas d’hésitation. Le dividende de l’exercice 2025 revient à 1,37 % net, soit 0,33 point sous le Livret A. Même logées dans un PEA, où elles échappent à l’impôt sur le revenu au-delà de la cinquième année et ne sont soumises qu’aux prélèvements sociaux de 18,6 %, les Parts B plafonnent à 1,63 % net.
La transmission des parts sociales suit ses propres règles. À la succession, les Parts A et B entrent dans l’actif au prix de remboursement, à la valeur nominale faute de marché secondaire, et sont soumises aux droits de mutation par décès. Le notaire en assure le règlement avec la caisse.
Trois voies s’ouvrent ensuite selon la situation des ayants droit. La conservation d’abord, par un héritier qui remplit les conditions de la caisse (résidence en zone fédérale, ouverture d’un compte courant) et devient à son tour sociétaire. Le remboursement ensuite, à valeur nominale, dans le cadre du préavis et du plafond annuel. L’indivision enfin, pendant l’instruction du dossier, sans droit de vote tant qu’aucun indivisaire représentant n’est désigné.
Note de Tom
c’est l’indivision qui m’a décidé à écrire mon testament, alors que je n’ai même pas d’enfant. J’y ai ajouté un mandat de protection future, pour le cas où je ne serais plus en état de décider moi-même. Pour des parts sociales, la question se règle en une phrase auprès de sa caisse : qui est désigné pour voter si je ne suis plus là ?
| À faire | À éviter |
|---|---|
| Vérifier que sa caisse est Arkéa (CMB ou CMSO) avant signature | Confondre Arkéa et Alliance Fédérale (prospectus et rémunérations distincts) |
| Saturer Livret A et LDDS (34 950 € combinés) avant les Parts B | Attendre une rémunération de la Part A, qui n’en verse aucune |
| Lire le document d’informations clés issu du prospectus visé par l’AMF | Signer sur la seule foi de la plaquette commerciale |
| Anticiper la liquidité (préavis de cinq ans sur la Part B) | Considérer les Parts A et B comme un Livret A |
| Déclarer en RCM sur le 2042 à partir de l’imprimé fiscal unique 2561 ter | Oublier de vérifier la cohérence entre l’imprimé reçu et la pré-déclaration |
Données à jour : octobre 2026.
Litige Arkéa-CNCM : où en est-on en 2026 et qu’est-ce que cela change pour le sociétaire ?
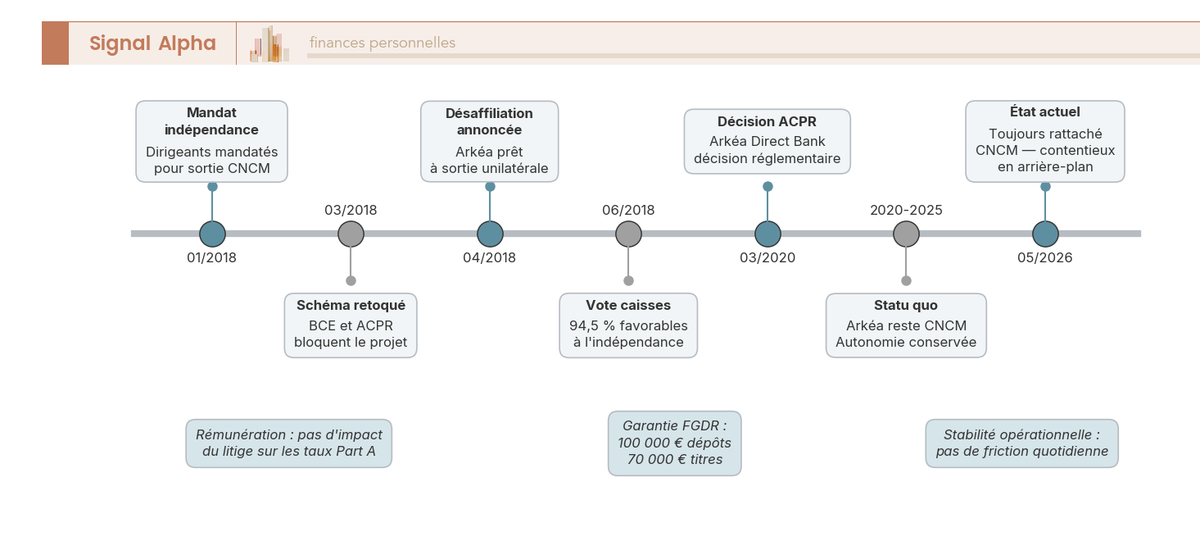
Le contentieux oppose Arkéa à la Confédération nationale du Crédit Mutuel (CNCM), son organe central au sens des articles L. 511-30 et L. 511-31 du Code monétaire et financier. Tout commence en 2018, quand la direction d’Arkéa engage un processus de désaffiliation en vue de créer un groupe coopératif indépendant doté de son propre organe central. Les motivations tenaient à des divergences sur l’allocation des résultats, le périmètre d’autonomie des fédérations et la gouvernance d’ensemble.
Le 17 janvier 2018, mandat est donné aux dirigeants d’Arkéa pour engager les actions vers l’indépendance. À la mi-mars 2018, le premier schéma de sortie est retoqué par la BCE et l’ACPR. Le 11 avril 2018, Arkéa annonce une désaffiliation unilatérale, les deux superviseurs exprimant publiquement leurs réserves.
Le 29 juin 2018, le conseil d’administration approuve le schéma cible et appelle les caisses locales à se prononcer, et 94,5 % des caisses exprimées se déclarent favorables à l’indépendance. Le 20 mars 2020, l’ACPR rend une décision portant notamment sur Arkéa Direct Bank, filiale du périmètre Arkéa. J’en retiens ce qui compte pour le sociétaire, le superviseur continue de se prononcer sur le groupe pendant la procédure, sans que l’affiliation à la CNCM s’en trouve rompue.
Entre 2020 et 2025 s’installe un statu quo, Arkéa restant membre du groupe CNCM tout en conservant son autonomie commerciale et stratégique, le Conseil d’État jugeant illégales certaines clauses statutaires de la CNCM sans rompre le lien d’affiliation.
À mai 2026, Arkéa demeure rattaché à la CNCM, et aucune décision juridictionnelle 2026 publiquement consolidée n’est identifiable dans les sources contemporaines. Le contentieux reste actif en arrière-plan, sans rupture formelle d’affiliation.
Trois conséquences pratiques en découlent pour le sociétaire. La première touche à la rémunération, et elle est ténue, puisque la Part A n’en verse aucune et que le dividende de la Part B dépend du résultat distribuable de la caisse locale et du vote de son assemblée générale. Le litige ne pèserait sur ce dividende que s’il entraînait des coûts assez élevés pour entamer ce résultat.
La deuxième conséquence concerne la protection des avoirs. La garantie des dépôts du FGDR reste opérante tant qu’Arkéa conserve son agrément, à hauteur de 100 000 € par déposant et par établissement. Les parts sociales occupent un autre rang, les créances qui s’y rapportent se situant en dessous des créances au titre des dépôts garantis. Ce rang, je le contrôle avant de laisser dormir une grosse somme quelque part. La garantie se compte par établissement, donc je ne concentre plus mes liquidités chez ma banque historique. Je les répartis entre plusieurs banques, pour qu’aucune ne porte seule plus que ce qui est couvert.
La troisième est la continuité, commerciale comme prudentielle. Cartes, crédits et parts fonctionnent normalement, sans friction liée au contentieux. Les ratios prudentiels du groupe restent valides tant qu’aucune décision contraire n’est rendue par l’ACPR, la BCE ou la juridiction compétente. Pour situer la singularité d’Arkéa dans l’ensemble coopératif, la comparaison avec les parts sociales Crédit Mutuel Alliance Fédérale reste utile, ce sociétariat-là ne comportant aucun facteur litige.
Conclusion
Chez Arkéa, qui regroupe les caisses locales du Crédit Mutuel de Bretagne et du Crédit Mutuel du Sud-Ouest, deux titres coexistent et un seul peut verser un revenu. La Part A ne verse aucune rémunération, sa fiche contractuelle au CMB indiquant qu’elle n’ouvre pas droit à rémunération. Elle donne le statut de sociétaire et le droit de vote, pas un rendement.
La rémunération, quand il y en a une, vient de la Part B, sous la forme d’un dividende voté chaque année par l’assemblée générale de la caisse locale. Un dividende voté chaque année, je ne le maîtrise pas ; ce que je décide, c’est d’y mettre mon argent ou non. Je me fais accompagner sur mes placements, parce que je ne vois pas tout seul. Mais la décision finale reste la mienne : personne d’autre ne peut dire ce que j’attends de cette somme et à quelle échéance j’en aurai besoin.
Au dernier exercice connu, ce dividende s’est établi à 2,00 % brut au titre de 2025, versé en mai 2026. Après le prélèvement forfaitaire unique de 31,4 % en vigueur depuis le 1er janvier 2026, il reste 1,37 % net, quand le Livret A verse 1,70 % depuis le 1er août 2026.
Même logée dans un PEA, où les revenus échappent à l’impôt sur le revenu après cinq ans et ne sont soumis qu’aux 18,6 % de prélèvements sociaux, cette même Part B ressort à 1,63 % net, encore sous le livret.
Saturer le Livret A et le LDDS avant d’envisager une Part B reste la bonne séquence. Cette priorité ne vaut que pour la Part B : la Part A ne verse rien, elle sert seulement à devenir sociétaire et ne se compare donc à aucun livret. À deux plafonds, cela représente 34 950 € par personne, disponibles à tout moment, sans impôt et sans risque sur le capital. Une Part B, elle, se rembourse en principe au terme d’un préavis de cinq ans.
Une fois ces 34 950 € placés, la comparaison change, puisque les deux livrets ont atteint leur plafond et ne peuvent plus rien recevoir. Au taux versé au titre de 2025, la Part B reste pourtant moins rémunératrice que le Livret A, et ne deviendrait une option défendable, pour un sociétaire qui accepte un dividende non garanti et une sortie différée, qu’à un taux voté plus élevé. Son montant a atteint 3,10 % brut au titre de 2023, contre 2,00 % au titre de 2025. Je ne donne une place aux parts sociales Arkéa dans un patrimoine qu’une fois ces deux livrets remplis, et pas avant.
Pour aller plus loin sur le sociétariat coopératif, vous pouvez consulter notre comparatif des parts sociales Crédit Mutuel Alliance Fédérale, notre décryptage des parts sociales Crédit Coopératif, ou notre panorama des livrets réglementés 2026 pour comparer net à net avant de décider.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,6 / 5 · TrustpilotRamify Livret · Gestion pilotée
- Dépôt minimum : 500 €
- Taux annuel brut : 2,05 %
- Capital garanti à hauteur de 100 000 €
- Versements ponctuels ou réguliers, sans frais
Idéal pour le sociétaire dont les 34 950 € de livrets réglementés sont pleins et qui veut un capital garanti plutôt que des parts sociales remboursables sous préavis : livret à capital garanti jusqu’à 100 000 €, à partir de 500 €
★★★★★4,5 / 5 · TrustpilotKlarna Livret · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, quel que soit le compte épargne
- Aucune limite de dépôt, aucun frais de gestion
- Pas de frais mensuels ni de frais d’inscription
Idéal pour le sociétaire qui a saturé Livret A et LDDS et refuse d’immobiliser son capital cinq ans en Parts B : le compte à terme Klarna fixe sa durée à l’avance, sans dépôt minimum ni frais de retrait
FAQ – Parts sociales Arkéa : les questions les plus fréquentes en 2026
La Part A est-elle obligatoire pour devenir sociétaire chez Arkéa ?
Oui, sans exception. Ouvrir un sociétariat dans une caisse Arkéa, au Crédit Mutuel de Bretagne (CMB) comme au Crédit Mutuel du Sud-Ouest (CMSO), implique de souscrire des Parts A, contrepartie statutaire du statut de sociétaire. C’est ce titre qui donne accès au droit de vote en assemblée générale, selon le principe « un sociétaire, une voix ».
La valeur nominale d’une part est de 1 €. Ce chiffre n’est pas le ticket d’entrée. Il est trompeur, puisque le minimum de détention de Parts A s’élève en 2026 à 15 € au CMB, soit 15 parts, et à 22 € au CMSO. La Part A n’étant pas rémunérée, son intérêt tient à la gouvernance de la caisse, pas au rendement.
Combien rapportent les parts sociales Arkéa en 2026, net d’impôt ?
La Part A ne rapporte rien : elle n’est pas rémunérée chez Arkéa. Le seul titre qui verse quelque chose est la Part B, et son dividende s’est élevé à 2,00 % brut au titre de l’exercice 2025, versé en mai 2026. Après le prélèvement forfaitaire unique (PFU) de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026, il reste 1,37 % net.
Ce rendement passe sous celui du Livret A, porté à 1,70 % depuis le 1er août 2026, avec 0,33 point d’écart en faveur du livret. Sur les quatre derniers exercices, la Part B a versé 2,30 % en 2022, 3,10 % en 2023, 2,70 % en 2024 et 2,00 % en 2025, soit une fourchette de 1,37 % à 2,13 % net. Le même décalage entre taux affiché et taux net se retrouve ailleurs dans le réseau, comme le montre notre analyse des parts sociales Crédit Mutuel.
La rémunération des Parts B Arkéa est-elle garantie ?
Non, et c’est le point le plus souvent mal compris. La rémunération d’une Part B est un dividende voté chaque année par l’assemblée générale de la caisse locale, qui peut décider de ne rien verser. Ni le versement ni son niveau ne sont connus à l’avance, donc aucun taux contractuel ne garantit la rémunération d’une Part B.
Un plafond légal encadre par ailleurs la distribution, celui de l’article 14 de la loi du 10 septembre 1947, qui limite la rémunération au taux moyen de rendement des obligations des sociétés privées (TMO) des trois années civiles précédentes, majoré de deux points. La série servie par le CMB donne la mesure de cette variabilité, de 3,10 % brut en 2023 à 2,00 % en 2025.
Quelle différence entre Part A et Part B chez Arkéa ?
La Part A est le titre d’adhésion à la coopérative, obligatoire et non rémunéré. C’est lui qui ouvre le droit de vote. La Part B est un titre complémentaire, souscrit par tranches de 100 € au minimum et dans la limite de 50 000 € par sociétaire au CMB. Elle n’ouvre aucun droit de vote additionnel, mais elle peut recevoir un dividende quand l’assemblée générale en vote un.
La différence décisive porte sur la liquidité. Le remboursement d’une Part B intervient en principe au terme d’un préavis de cinq ans, sous réserve des exigences statutaires et réglementaires. Un sociétaire qui souscrit en 2026 engage donc son capital sur un horizon long, sans savoir ce que les assemblées générales voteront d’ici là.
Peut-on souscrire des parts sociales Arkéa en ligne ?
Non, pas intégralement. Les espaces clients en ligne (cmb.fr, cmso.com) et l’application mobile permettent de consulter la documentation et de suivre ses parts, mais la souscription elle-même nécessite un passage en agence. Le sociétaire y signe un bulletin de souscription et reçoit le document d’information clé prévu pour les Parts B. Les parts sont ensuite inscrites en nominatif sur un compte sociétariat distinct du compte courant.
Peut-on loger des parts sociales Arkéa dans un PEA ?
Oui, pour les Parts B. Elles peuvent être détenues sur un compte-titres ordinaire ou dans un Plan d’Épargne en Actions (PEA). Dans le PEA, leurs revenus sont exonérés d’impôt sur le revenu au-delà de la cinquième année du plan, les prélèvements sociaux restant dus. Les Parts B ne sont en revanche pas éligibles au PEA-PME-ETI.
Même logée dans un PEA, la Part B reste derrière le Livret A en 2026, car les 2,00 % brut servis au titre de 2025 ne laissent que 1,63 % net une fois les 18,6 % de prélèvements sociaux acquittés. Le livret, lui, verse 1,70 % depuis le 1er août 2026, sans impôt ni condition de durée.
Que change le litige Arkéa-CNCM pour le sociétaire et ses parts ?
Le contentieux entre Arkéa et la Confédération Nationale du Crédit Mutuel (CNCM) dure depuis 2018 sans aboutir à une rupture du lien d’affiliation. À mai 2026, Arkéa demeure rattaché à la CNCM comme organe central au sens du Code monétaire et financier.
Pour le sociétaire, les conséquences pratiques restent limitées, sans effet direct sur le dividende que l’assemblée générale vote chaque année sur les Parts B. La garantie des dépôts protège toujours les comptes à hauteur de 100 000 € par déposant et par établissement. Elle ne s’étend pas au capital social, puisque les parts sociales sont des titres de capital dont les créances passent après les dépôts garantis. Le risque résiduel serait que le coût du contentieux pèse sur le résultat distribuable, ce qui ne s’est pas produit depuis 2018.
Comment récupérer l’argent placé en parts sociales Arkéa ?
Le remboursement n’est jamais instantané. Pour les Parts B, il intervient en principe au terme d’un préavis de cinq ans, sous réserve des exigences statutaires et réglementaires de la caisse. Pour les Parts A, la demande se traite auprès de la caisse locale qui a enregistré la souscription, dans le cadre fixé par les statuts.
Le choix en matière de rendement, lui, est devenu simple en 2026. La Part A ne verse rien, la Part B a versé 1,37 % net au titre de 2025, et le Livret A rapporte 1,70 % depuis le 1er août, disponible à tout moment. Selon nous, un sociétaire dont les livrets réglementés ne sont pas saturés n’a aucune raison financière de laisser dormir un capital en Parts B. La même comparaison mérite d’être faite dans les autres réseaux coopératifs, à commencer par les parts sociales Caisse d’Épargne.