
Dernière mise à jour : octobre 2026
Le dividende d’une part sociale du Crédit Agricole dépend de votre Caisse régionale. Combien la vôtre verse-t-elle en 2026 ? Sur les 12 Caisses comparées ici, celle de Paris et d’Île-de-France verse 3,86 points de plus que celle d’Aquitaine. Six de ces 12 Caisses versent 5,36 % brut, le maximum légal.
Ce maximum légal est indexé sur le rendement des obligations des sociétés privées. Le prélèvement forfaitaire unique (PFU) de 31,4 %, en vigueur depuis le 1ᵉʳ janvier 2026, ramène ces 5,36 % bruts à 3,68 % nets. Le Livret A, lui, rapporte 1,70 % net depuis le 1ᵉʳ août 2026, en hausse de 0,2 point.
Le taux qui compte est celui de votre Caisse. Aucune publication officielle ne le rassemble avec ceux des 38 autres Caisses régionales : chaque Caisse vote le sien en assemblée générale et le publie dans son avis de convocation, au Bulletin des annonces légales obligatoires (BALO). Avant toute chose, je vous invite donc à chercher le taux voté par votre propre Caisse, non pas la moyenne du réseau, car c’est lui qui détermine votre taux net.
Une part sociale, quel que soit son taux, n’est pas couverte par la garantie des dépôts. Son remboursement dépend de l’accord du conseil d’administration de votre Caisse, qui peut le différer jusqu’à cinq ans. Vous concentrez aussi votre épargne sur une seule Caisse.
Ne confondez pas non plus la part sociale avec l’action Crédit Agricole SA : la confusion coûte cher le jour où vous demandez le remboursement de vos parts. Je vous recommande donc de ne pas vous décider seulement sur la base du taux : l’absence de garantie et le délai de remboursement comptent autant que ce taux.
 En résumé
Sur 12 Caisses régionales, le dividende 2026 va de 1,50 % à 5,36 % brut : six d’entre elles versent 5,36 %, le maximum que la loi autorise cette année, et une septième 5,35 %.
- L’écart entre Caisses atteint 3,86 points. Quatre Caisses versent 1,50 % à 3,10 % brut, soit 1,03 % à 2,13 % net d’impôt.
- Seul le taux de votre Caisse vous concerne. Nous n’avons trouvé aucune publication réunissant l’intégralité des taux du réseau : sur les 12 Caisses vérifiées, le taux figure dans l’avis de convocation à l’assemblée générale.
- Le dividende médian des 12 Caisses laisse 3,67 % net. Le Livret A rapporte 1,70 % net, le livret d’épargne populaire 2,50 % : la part sociale rapporte plus que ces deux livrets, sauf dans les quatre Caisses à 2,13 % net au plus.
- Aucun fonds de garantie ne couvre une part sociale. Le conseil d’administration peut refuser ou différer le remboursement jusqu’à cinq ans. Une seule Caisse concentre l’intégralité du risque.
- Nous déconseillons les parts sociales : un Livret A reste disponible et garanti par l’État. Si vous souscrivez malgré tout, il vous faut le taux de votre Caisse écrit noir sur blanc, un délai de remboursement que vous êtes disposé à attendre et de l’argent dont vous n’aurez pas besoin avant cinq ans.
1. Parts sociales Crédit Agricole : un titre coopératif, pas un dépôt bancaire
Ce que vous détenez en tant que sociétaire est du capital, pas un dépôt. De ce statut de capital dépendent la garantie de votre argent et la possibilité de le récupérer. Je les juge plus importantes que le taux voté en assemblée générale (AG).
1.1 Une part sociale n’est ni un livret, ni une action, c’est du capital coopératif
Une part sociale est une fraction du capital d’une société coopérative, au sens de la loi 47-1775 du 10 septembre 1947. Concrètement, vous êtes copropriétaire de votre Caisse régionale (CR), pas créancier de la banque.
Première conséquence, la garantie des dépôts (FGDR) ne couvre pas vos parts sociales. Le prospectus approuvé par l’Autorité des marchés financiers (AMF) le précise : en cas de défaillance de la Caisse, vous êtes remboursé après les déposants.
Deuxième conséquence, vos parts restent inscrites au registre de votre Caisse, sur un compte de parts sociales, un compte-titres ordinaire ou un PEA selon les cas. Vous ne pouvez pas les transférer dans une autre banque ni dans une autre Caisse : vous récupérez votre argent en demandant leur remboursement à votre Caisse. Avant de souscrire, vérifiez donc que vous voulez bien du capital à risque, pas un produit garanti.
1.2 L’architecture du groupe : 39 Caisses régionales, SAS Rue La Boétie et Crédit Agricole SA
Les 39 Caisses régionales (CA Île-de-France, CA Alpes Provence, CA Centre-Loire, CA Brie Picardie, etc.) détiennent ensemble la SAS Rue La Boétie. Cette société intermédiaire contrôle Crédit Agricole SA, la société cotée en Bourse (Euronext, code ACA).
Chaque Caisse régionale reste pourtant juridiquement indépendante, avec son conseil, son AG et ses résultats propres. Le taux de vos parts est donc voté par votre Caisse, pas par le groupe.
1.3 Parts A, parts B, parts C : trois instruments, trois logiques
Les parts A ouvrent droit au vote en AG, une voix par sociétaire quel que soit le nombre de parts détenues (principe coopératif). Leur plafond de détention, le montant maximum par sociétaire, est bas : 200 à 500 €.
Pour les trois catégories de parts, le dividende se calcule sur la valeur nominale, le montant d’une part. Cette valeur va de 4 à 15,11 € sur les trois Caisses dont le nominal est publié pour les assemblées générales 2026 : 4,00 € pour Paris et Île-de-France, 5,00 € pour Brie Picardie et 15,11 € pour Atlantique Vendée. Pour comparer deux Caisses, je divise donc le dividende en euros par la valeur nominale de chacune, ce qui donne un taux.
Les parts B ne donnent accès à aucun droit de vote, mais leur plafond de détention est bien plus élevé, de 7 500 à 50 000 € selon la Caisse. Ce plafond de détention compte parmi les plus hauts des réseaux coopératifs ; je le compare à celui du Crédit Mutuel dans notre article parts sociales Crédit Mutuel de 2025.
Les parts C nécessitent souvent une durée minimum de cinq ans en contrepartie d’un taux plus élevé. Elles sont réservées aux salariés, exploitants agricoles ou partenaires locaux de la Caisse. Toutes les Caisses ne les distribuent pas activement en 2026.
| Critère | Parts A | Parts B | Parts C |
|---|---|---|---|
| Droit de vote AG | Oui (1 voix / sociétaire) | Non | Non |
| Public cible | Sociétaire individuel | Sociétaire individuel pour placement | Variable (salariés CR, exploitants, partenaires) |
| Rémunération relative | La plus faible | Intermédiaire | Plus élevée (parfois avec durée min.) |
| Plafond légal de rémunération (art. 14, loi 47-1775) | 5,36 % en 2026 | 5,36 % en 2026 | 5,36 % en 2026 |
| Plafond de détention | Faible (qq parts) | Élevé (typ. 7 500-50 000 €) | Variable |
| Liquidité | Remboursement sur demande, accord du conseil | Idem, délai souvent de plusieurs mois | Souvent durée min. 5 ans |
| Garantie FGDR | Non (capital risque) | Non | Non |
| Fiscalité dividende | PFU 31,4 % ou barème + 18,6 % PS | Idem | Idem |
Données à jour : octobre 2026. Valeur nominale, plafond et durée minimum sont fixés Caisse par Caisse.
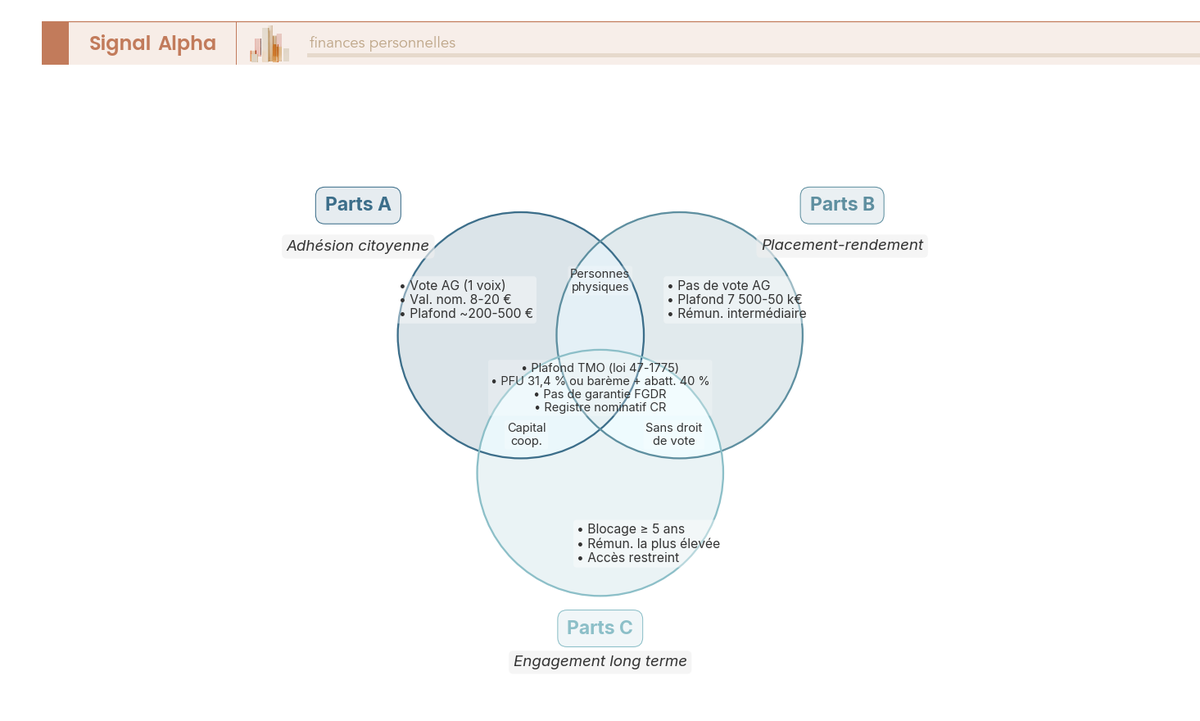
La règle de choix tient en une phrase : parts B pour placer un surplus de trésorerie, parts A pour adhérer à la coopérative, parts C uniquement si votre Caisse les propose et si vous pouvez laisser l’argent cinq ans. Pour choisir entre ces catégories, je vous conseille de déterminer d’abord la date à laquelle vous aurez besoin de l’argent, avant de regarder le taux versé. Tant que cette date n’est pas connue, ne signez aucune durée minimum.
2. Combien rapporte une part sociale CA en 2026 ?
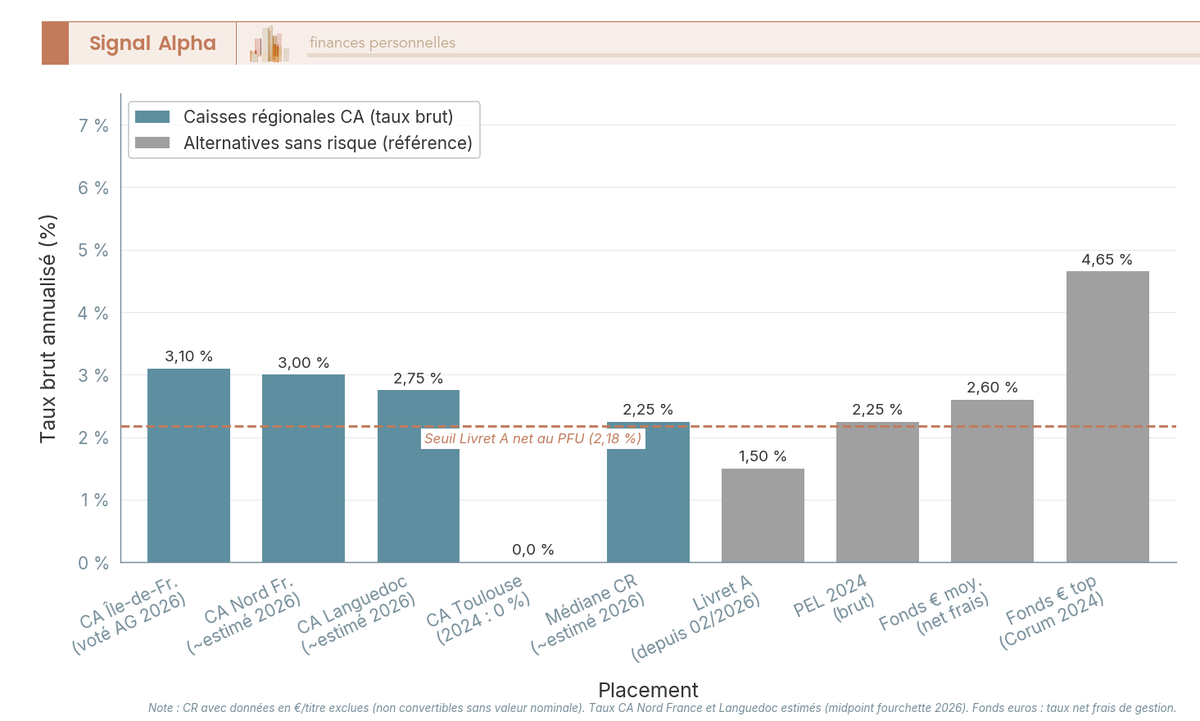
Sur les 12 Caisses comparées, le dividende brut va de 1,50 % à 5,36 %. La médiane est de 5,355 % brut, soit 3,67 % net du PFU, le prélèvement forfaitaire unique.
2.1 Comment se fixe le dividende : vote en AG, plafond TMO et calendrier prorata temporis
Chaque Caisse régionale (CR) vote son dividende en assemblée générale (AG), sous le plafond de l’article 14 de la loi 47-1775. Ce plafond est la moyenne du taux moyen des emprunts obligataires sur les trois années civiles précédant l’AG, plus deux points.
La Direction générale du Trésor publie ce taux obligataire : 3,255 % pour 2023, 3,22 % pour 2024 et 3,615 % pour 2025, soit 3,3633 % de moyenne. Le plafond légal de l’AG 2026 ressort donc à 5,36 % brut.
Ce plafond est aussi le taux que versent plus de la moitié des 12 Caisses comparées. Six d’entre elles versent 5,36 %, et une septième 5,35 %. Pour vous, ce qui compte, c’est la différence entre le taux de votre Caisse et ce plafond de 5,36 %. C’est cette différence que je déterminerais en premier.
Encore faut-il connaître le taux de votre Caisse, car aucune publication officielle ne regroupe les 39 taux du réseau. Chaque Caisse publie le sien dans son avis de convocation à l’AG, paru au Bulletin des annonces légales obligatoires (BALO). Dans cet avis, cherchez la résolution « Fixation du taux de l’intérêt aux parts sociales ».
Les Caisses cotées en Bourse via des certificats coopératifs (CCI/CCA) annoncent leur dividende en euros par titre. Pour convertir ce montant en taux de dividende, divisez-le par le nominal, la valeur fixe d’une part.
À la Caisse Paris et Île-de-France, le nominal est de 4,00 € : 5,36 % font donc 0,2144 € par part. Chaque Caisse a son nominal, qui va de 4,00 € à 15,11 € sur les trois Caisses vérifiées. Prenez le nominal de la Caisse qui a émis votre part : un autre donne un taux faux.
| Caisse régionale (exercice 2025, AG 2026) | Dividende brut | Net au PFU 31,4 % | Position face au plafond légal de 5,36 % |
|---|---|---|---|
| CA Paris et Île-de-France | 5,36 % | 3,68 % | Au plafond |
| CA Atlantique Vendée | 5,36 % | 3,68 % | Au plafond |
| CA Sud Rhône Alpes | 5,36 % | 3,68 % | Au plafond |
| CA du Morbihan | 5,36 % | 3,68 % | Au plafond |
| CA Anjou et Maine | 5,36 % | 3,68 % | Au plafond |
| CA Nord Midi-Pyrénées | 5,36 % | 3,68 % | Au plafond |
| CA Centre-Est | 5,35 % | 3,67 % | 0,01 point sous le plafond |
| CA d’Ille-et-Vilaine | 5,00 % | 3,43 % | 0,36 point sous le plafond |
| CA Brie Picardie | 3,10 % | 2,13 % | 2,26 points sous le plafond |
| CA Touraine et Poitou | 2,60 % | 1,78 % | 2,76 points sous le plafond |
| CA de Lorraine | 2,40 % | 1,65 % | 2,96 points sous le plafond |
| CA d’Aquitaine | 1,50 % | 1,03 % | 3,86 points sous le plafond |
| Médiane des 12 Caisses vérifiées | 5,355 % | 3,67 % | Au contact du plafond |
Données à jour : octobre 2026. Taux bruts votés en AG 2026 au titre de l’exercice 2025, relevés dans les avis de convocation publiés au BALO. La colonne nette est calculée après le PFU de 31,4 %. Relevé limité aux 12 CR dont le taux 2026 a été vérifié à la source, sur les 39 du réseau.
La solidité de votre Caisse est une autre question. Le ratio CET1, un indicateur de solidité prudentielle, vaut 17,4 % à fin 2025 pour Crédit Agricole SA, la société cotée du groupe. Cependant, cet indicateur ne mesure pas la solidité de la Caisse régionale qui émet vos parts. Avant de me servir d’un chiffre, je vérifie quelle entité il mesure. Écrire sur ces sujets m’y oblige. Pour juger votre Caisse, demandez en agence ses propres comptes annuels.
2.2 Du brut au net : PFU 31,4 % ou option barème, comment choisir selon votre TMI
La fiscalité 2026 applique au dividende brut le prélèvement forfaitaire unique (PFU) à 31,4 %, sauf si vous optez pour le barème de l’impôt sur le revenu (IR). Le PFU additionne 12,8 % d’IR et 18,6 % de prélèvements sociaux (PS). Les PS ont augmenté de 1,4 point avec la loi de financement de la Sécurité sociale (LFSS) 2026 (article L. 136-8 CSS). Pour 100 € bruts, il vous reste donc 68,60 € net au PFU.
Au barème, l’abattement de 40 % (article 158, 3 du CGI, BOFiP BOI-RPPM-RCM-20-10-30-10) et la CSG déductible de 6,8 % réduisent la base imposable. Pour 100 € bruts, elle vaut 60 € après abattement, moins 6,80 € de CSG, soit 53,20 €.
Pour le net au barème, retirez des 100 € bruts les 18,60 € de PS, puis 53,20 € multipliés par votre tranche marginale d’imposition (TMI).
| TMI | Net au PFU 31,4 % pour 100 € brut | Net au barème pour 100 € brut | Choix optimal |
|---|---|---|---|
| 0 % | 68,60 € | 81,40 € | Barème |
| 11 % | 68,60 € | 75,55 € | Barème |
| 30 % | 68,60 € | 65,44 € | PFU |
| 41 % | 68,60 € | 59,59 € | PFU |
| 45 % | 68,60 € | 57,46 € | PFU |
Données à jour : octobre 2026. Les montants sont calculés sur 100 € de dividende brut. Sur les PS de 18,6 %, seule la CSG de 6,8 % se déduit l’année suivante, soit environ 2 € par 100 € bruts à TMI 30 %.
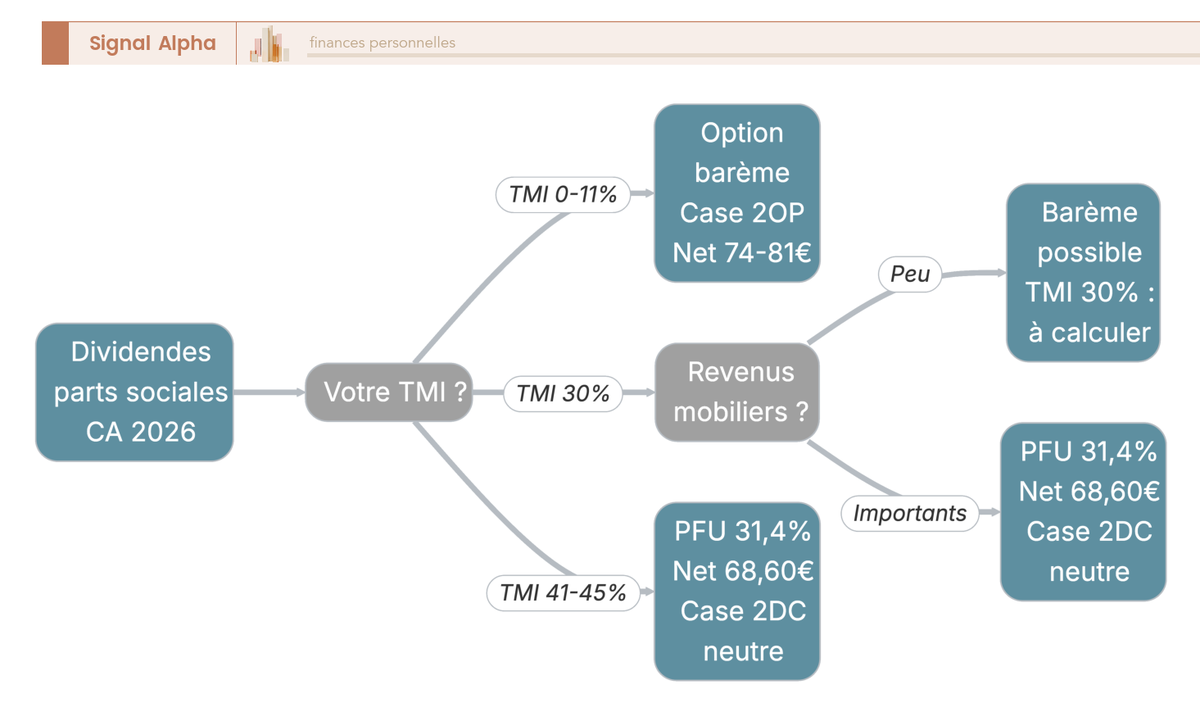
À TMI 0 ou 11 %, le barème laisse presque toujours plus de net, à condition de cocher la case 2OP du formulaire 2042. À TMI 41 ou 45 %, le PFU laisse plus. À TMI 30 %, le PFU laisse 3,16 € de plus sur 100 € bruts, une différence modeste.
L’option pour le barème vaut pour tous les revenus de placements du foyer, pas seulement pour vos parts sociales. En 2026, une case oubliée peut se corriger ultérieurement, dans le délai de réclamation.
Note de Henri
à TMI 0 ou 11 %, cochez la case 2OP de votre déclaration. L’oublier coûte 12,80 € pour 100 € de dividende à TMI 0 %, et 6,95 € à TMI 11 %.
Une fois le PFU payé, une part sociale rapporte autant que le Livret A 2026 à partir de 2,48 % brut. Pour égaler le LEP, il faut 3,64 % brut. Sous le premier seuil, j’écarte la part sociale : le Livret A à 1,70 % rapporte au moins autant. Au-dessus, le supplément doit compenser l’absence de garantie des dépôts et le délai de remboursement.
2.3 Dispense d’acompte 12,8 % : qui peut la demander, comment l’obtenir
Par défaut, votre Caisse régionale prélève au versement un acompte d’IR de 12,8 %. Cet acompte se déduit de l’IR dû en N+1. Si votre IR final est inférieur, la différence vous revient. Les PS de 18,6 %, eux, sont définitifs.
La dispense de cet acompte vous est accessible si votre revenu fiscal de référence N-2 reste inférieur à 50 000 € pour une personne seule, ou à 75 000 € pour un couple soumis à imposition commune. Attention, ces seuils diffèrent de ceux applicables aux intérêts (25 000 € et 50 000 €).
Vous demandez la dispense à votre Caisse régionale avant le 30 novembre N-1, sur un formulaire dédié. À TMI 0 ou 11 %, je vous conseille de la cumuler avec l’option barème : vous évitez un acompte dont le fisc vous rendrait tout ou partie l’année suivante.
3. Parts sociales vs Livret A, fonds euros et CAT : que valent-elles en 2026 ?
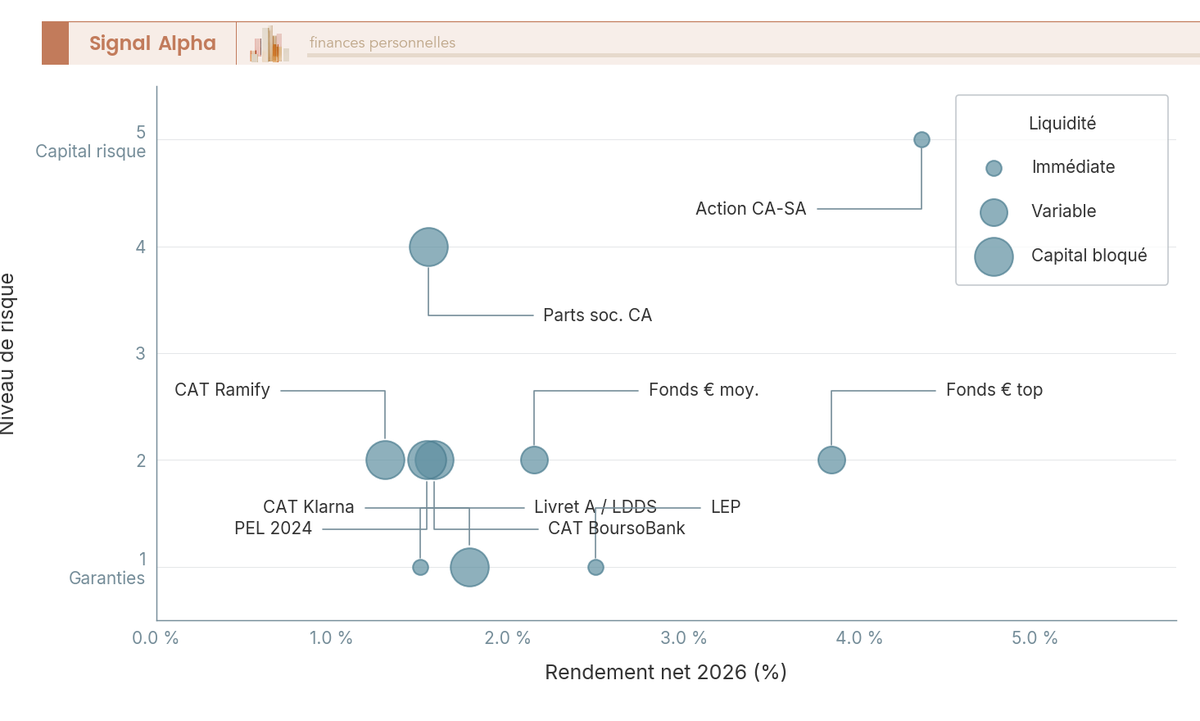
En médiane, la part sociale verse plus que les livrets réglementés et que les comptes à terme.
En échange de ce rendement, vous devez accepter trois choses : une part sociale n’est couverte par aucun fonds de garantie, son remboursement attend l’accord du conseil d’administration, qui peut le reporter de cinq ans, et l’intégralité du risque se concentre sur une seule Caisse régionale. Plus le taux est élevé, plus je vous conseille de regarder ce délai de remboursement : un bon dividende ne compense pas un capital bloqué.
3.1 Le tableau pivot 2026 : où se situent les parts sociales dans le paysage des placements
Le tableau ci-dessous compare les principaux placements accessibles en 2026. Les rendements nets sont calculés après le PFU de 31,4 %, sauf pour les produits défiscalisés. La ligne « part sociale » indique la médiane des 12 Caisses comparées.
| Placement | Rendement net 2026 | Garantie | Liquidité | Plafond |
|---|---|---|---|---|
| Livret A | 1,70 % | État | Immédiate | 22 950 € |
| LDDS | 1,70 % | État | Immédiate | 12 000 € |
| LEP | 2,50 % | État | Immédiate | 10 000 € (sous RFR) |
| Fonds euros AV moyen 2025 | ~2,15 % avant 8 ans / ~2,45 % après 8 ans | Assureur + FGAP 70 000 € | Rachat sous 30-60 j | Pas de plafond légal |
| CAT Klarna 1 an | 2,02 % | Riksgälden ~95 000 € | Bloqué jusqu’à échéance | Pas de plafond |
| CAT BoursoBank 12 mois | 1,72 % | FGDR 100 000 € | Bloqué (sortie pénalisée) | Pas de plafond |
| CAT Ramify 1 an (échéances de 1 à 5 ans) | 1,65 % | FGDR 100 000 € | Bloqué | Pas de plafond |
| Part sociale CA (parts B) | 3,67 % à la médiane, 1,03 à 3,68 % selon la Caisse | Aucune (capital risque) | Plusieurs mois à 1 an, accord CA | 7 500-50 000 € selon CR |
| Action CA-SA (ACA, cotée) | ~3,8-4,9 % sur CTO / ~4,5-5,8 % en PEA après 5 ans | Aucune (titre coté) | Immédiate Bourse | PEA 150 000 € |
Données à jour : octobre 2026.
 ★★★★★4,6 / 5 · Trustpilot
Ramify Livret · Gestion pilotée
- Dépôt minimum : 10 000 €
- Meilleur taux compte à terme : 3,50%
- Capital garanti à terme, intégralité du placement récupéré
- Durée d’immobilisation des fonds de 1 à 5 ans
Idéal pour qui veut immobiliser au moins 10 000 € de 1 à 5 ans en sachant quand il récupérera son capital, avec un préavis de 32 jours là où le remboursement d’une part sociale dépend de l’accord du conseil d’administration
Huit des 12 Caisses dépassent 3,5 % de dividende brut. À ce niveau, la part sociale rapporte plus que le Livret A une fois le PFU payé.
 ★★★★★4,5 / 5 · Trustpilot
Klarna Livret · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, aucun frais de gestion de compte
- Taux fixe qui reste inchangé pendant toute la durée
- Klarna est une banque suédoise agréée
Idéal pour qui cherche l’inverse d’un dividende voté chaque année en assemblée, à savoir un taux connu d’avance, jusqu’à 3,24 % brut, sur une échéance qu’il choisit de 3 à 48 mois
En comparant les taux, vous ne mesurez pas le risque. Quel que soit le taux du Livret A en vigueur depuis le 1ᵉʳ août 2026, les livrets réglementés ont deux qualités qu’aucun dividende n’offre : la garantie de l’État et la disponibilité immédiate. Entre un livret réglementé et une part sociale, je vous conseille de décider sur ces deux qualités, pas sur la différence de taux. Je raisonne de même pour les parts sociales Caisse d’Épargne 2026.
3.2 Fonds euros vs parts sociales : la fausse symétrie
Fonds en euros et part sociale versent tous deux un revenu annuel, sans plus-value. La ressemblance s’arrête là : je distingue quatre différences, la garantie, la liquidité, la fiscalité et la diversification.
La première différence est la garantie : le fonds en euros est garanti par l’assureur, puis par le FGAP (Fonds de Garantie des Assurances de Personnes) à hauteur de 70 000 € par assuré et par assureur. La part sociale n’a aucune garantie : si la Caisse régionale fait défaut, la perte peut atteindre 100 % du capital.
La deuxième différence est la liquidité : le rachat d’un fonds en euros, total ou partiel, est un droit, payé dans le délai maximum que fixe l’article L. 132-21 du Code des assurances. Une part sociale n’offre ni ce droit ni le rachat partiel : son remboursement dépend du conseil d’administration, qui peut le reporter de cinq ans.
La troisième différence est la fiscalité : l’assurance-vie bénéficie après 8 ans d’un abattement annuel de 4 600 € seul ou 9 200 € pour un couple sur les gains (article 125-0 A du CGI). Les prélèvements sociaux de 17,2 % restent dus. La fiscalité effective au-delà de l’abattement tourne autour de 24,7 %, contre 31,4 % au PFU pour la part sociale. Cet avantage ne peut pas s’acquérir ultérieurement : l’âge du contrat court depuis son ouverture.
Petite parenthèse, je sais, j’aime bien me répéter : ouvrez un PEA et une assurance-vie dès maintenant, même avec quelques euros. Ce qui compte, c’est de prendre date : l’ancienneté joue pour vous.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
La quatrième différence est la diversification : le fonds en euros répartit le risque entre obligations d’État, obligations d’entreprises et immobilier, alors qu’une part sociale dépend d’une seule Caisse régionale. Notre comparatif des meilleurs fonds euros 2026 détaille les rendements et les frais.
Le fonds en euros est une classe d’actifs au sein d’une enveloppe, l’assurance-vie, alors que la part sociale est un titre de capital détenu en direct. Je comprends le sociétaire qui accepte ces différences pour voter en assemblée générale et soutenir sa coopérative, s’il sait ce que ce choix lui coûte en garantie, en liquidité et en impôt.
4. Souscrire (ou pas) en 2026 : mode d’emploi opérationnel
4.1 Avant de souscrire : le préalable obligatoire des livrets réglementés saturés
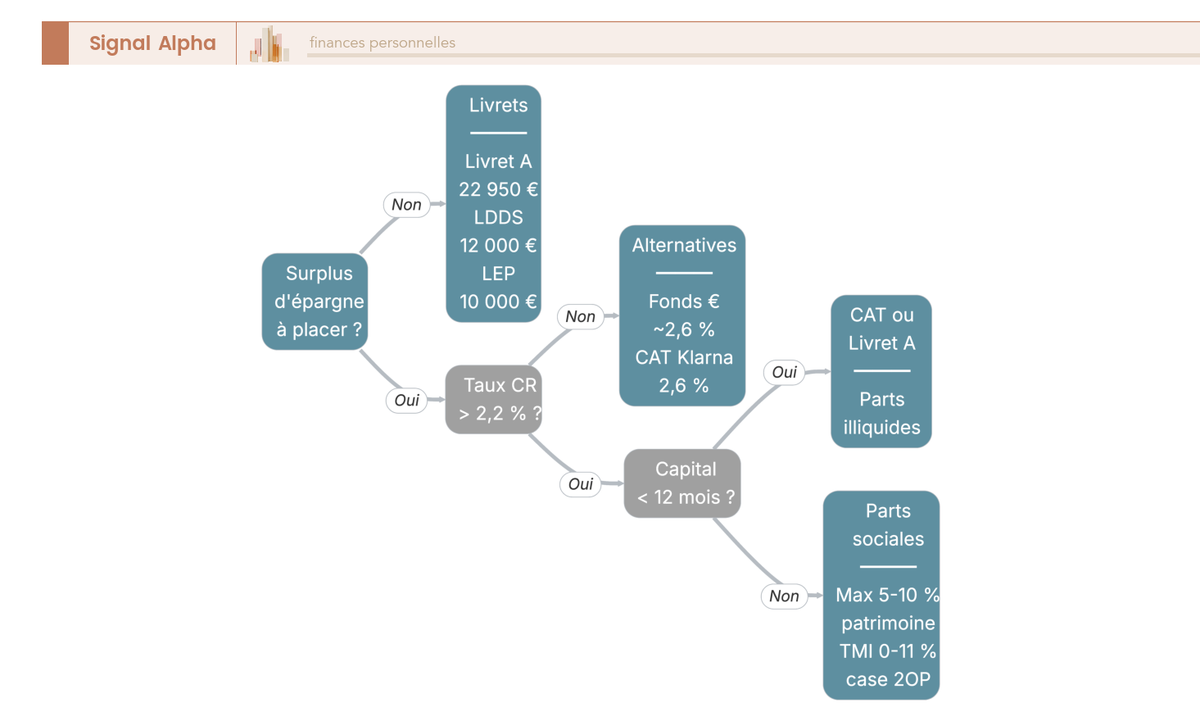
En 2026, avant tout placement à risque, remplissez d’abord vos livrets réglementés, Livret A 22 950 € à 1,70 % net, LDDS 12 000 € à 1,70 % net, LEP 10 000 € à 2,50 % net sous condition de revenu fiscal de référence, ou RFR (23 028 € pour une personne seule, 35 326 € pour un couple en 2026).
Notre guide de l’épargne réglementée 2026 détaille plafonds et conditions d’accès. Notre page sur le calcul de l’impôt sur le revenu 2026 explique le RFR.
Dix des 12 Caisses comparées versent un dividende brut supérieur à 2,48 %, le seuil à partir duquel une part sociale rapporte plus qu’un Livret A à 1,70 % net. Huit dépassent les 3,64 % brut, le seuil équivalent pour le LEP. Je vous conseille pourtant de remplir vos livrets en premier : l’État garantit leur capital et vous pouvez retirer l’argent le jour même. Une part sociale n’offre ni l’un ni l’autre. Avant tout rendez-vous en agence, vérifiez les soldes de vos livrets réglementés.
4.2 Souscription : étapes, plafonds par catégorie et bonnes pratiques de diversification
Votre conseiller vous remet la note d’information parts sociales 2026 et le bulletin de souscription ; vous réglez ensuite par virement. La Caisse régionale (CR) délivre l’attestation nominative et inscrit les parts au registre nominatif sous un à cinq jours ouvrés. Il n’y a pas de commission, mais c’est tout de même une vente. Dans n’importe quelle agence, le conseiller qui me reçoit a aussi un produit à placer. Je ne signe donc rien sur place : je repars avec la note d’information et je la lis chez moi.
Les plafonds 2026 dépendent de la catégorie et de la Caisse : 200-500 € en parts A, 7 500 à 50 000 € en parts B, 15 000-50 000 € en parts C, le plus souvent avec une durée minimum de cinq ans.
Le piège que je vois souvent est la fausse diversification au sein du groupe, cumuler parts sociales CR et actions ACA ne diversifie rien.
Je vais être direct : je n’achète pas de parts sociales, et je ne vous le conseille pas. Vous prêtez du capital à votre banque, sans garantie des dépôts, avec un dividende incertain voté chaque année. Leur remboursement doit être approuvé par la Caisse et peut prendre des années.
Pour la même volatilité, un ETF en PEA se revend en quelques jours et a rapporté bien plus à long terme. Si vous souscrivez malgré tout, je vous conseille trois choses : le taux et la catégorie de parts de votre propre Caisse, écrits noir sur blanc ; un délai de remboursement que vous êtes disposé à attendre ; et placer de l’argent dont vous n’aurez pas besoin avant un délai minimum de cinq ans.
4.3 Sortie : anticiper le délai de remboursement et les conditions de différé par le conseil d’administration
Vos parts ne se revendent qu’à la Caisse qui les a émises, jamais en bourse ni à une autre banque : il n’existe aucun marché secondaire. La demande se fait par formulaire, en agence ou en ligne.
Partout dans le réseau, le conseil d’administration doit approuver chaque sortie et peut différer le paiement jusqu’à cinq ans à compter de la demande. Plus les demandes en attente sont nombreuses, plus la vôtre attend. Le dividende couru est versé jusqu’au jour du remboursement, sans pénalité.
Les statuts de chaque Caisse fixent le préavis et citent comme motifs de report du paiement un capital social sous le minimum statutaire, des pertes à absorber ou des ratios de solidité non respectés, comme le CET1 du groupe (17,4 % à fin 2025). Demandez-les avant de signer : ils listent tous les cas où votre remboursement peut attendre.
| À faire | À éviter |
|---|---|
| Saturer Livret A, LDDS et LEP avant toute souscription | Souscrire sans avoir comparé le dividende brut au plafond légal et au Livret A net |
| Vérifier le taux dividende 2026 de votre CR | Comparer un taux brut de parts sociales avec un taux net de Livret A |
| Calculer le net après PFU 31,4 % avant décision | Souscrire au plafond maximum « pour profiter du taux » |
| Si TMI 0-11 %, opter pour le barème (case 2OP) | Ignorer l’option barème quand TMI = 0 % |
| Demander la dispense de PFNL si RFR < 50 k€ / 75 k€ | Ignorer le délai de remboursement, qui se compte en mois et dépend de l’accord du conseil |
| Plafonner à 5-10 % du patrimoine financier | Cumuler parts sociales et actions ACA en se croyant diversifié |
| Vérifier le ratio CET1 et la solidité de votre CR | Compter sur un PEA pour loger ses parts sociales, alors que ce n’est pas l’enveloppe prévue et que l’AMF a documenté des clôtures de plan compliquées par leur présence |
Conclusion
En 2026, le dividende des parts sociales du Crédit Agricole diffère d’une Caisse régionale à l’autre. Sur les 12 Caisses comparées, les dividendes votés en 2026 pour l’exercice 2025 vont de 1,50 % à 5,36 % brut, soit 3,86 points de différence. Six Caisses versent le maximum légal de 5,36 %, une septième 5,35 %, une huitième 5,00 %, les quatre autres entre 1,50 % et 3,10 %.
Un produit identique n’est pas rémunéré de la même façon selon l’établissement qui le vend. Pour tout autre produit bancaire, comparez les taux versés avant de signer. Pour les parts sociales, cette comparaison est impossible : seule la Caisse régionale de votre domicile vous en vend.
Votre Caisse verse-t-elle le taux maximum ? La réponse ne suffit pas à décider de votre souscription, mais elle détermine si la part sociale rapporte plus ou moins qu’un Livret A.
Chez une Caisse qui verse le taux maximum, le dividende net dépasse le taux du Livret A. Chez une Caisse qui verse un taux bas, 1,50 % brut ne laissent que 1,03 % net, moins qu’un Livret A qui ne fait courir aucun risque.
Même chez une Caisse qui verse le taux maximum, le rendement a une contrepartie : pas de garantie des dépôts, un remboursement soumis à l’accord du conseil d’administration, la concentration sur une seule Caisse. Pour moi, la décision se prend sur ces risques, pas sur le taux affiché.
Je n’achète pas de parts sociales, je l’ai expliqué en section 4, parce que le rendement ne compense ni le capital bloqué ni l’absence de garantie. Je vous conseille de remplir d’abord Livret A, LDDS et LEP : leur taux est plus bas, mais l’argent y reste disponible et l’État le garantit.
Pour aller plus loin, lisez le comparatif des parts sociales Caisse d’Épargne 2026, le comparatif des meilleurs fonds euros et le guide du compte à terme.
★★★★★4,6 / 5 · TrustpilotRamify Livret · Gestion pilotée
- Dépôt minimum : 10 000 €
- Meilleur taux compte à terme : 3,50%
- Capital garanti à terme, intégralité du placement récupéré
- Durée d’immobilisation des fonds de 1 à 5 ans
Idéal pour qui veut immobiliser au moins 10 000 € de 1 à 5 ans en sachant quand il récupérera son capital, avec un préavis de 32 jours là où le remboursement d’une part sociale dépend de l’accord du conseil d’administration
★★★★★4,5 / 5 · TrustpilotKlarna Livret · Épargne
- Meilleur taux compte à terme : 3,24 %
- Aucun dépôt minimum, aucun frais de gestion de compte
- Taux fixe qui reste inchangé pendant toute la durée
- Klarna est une banque suédoise agréée
Idéal pour qui cherche l’inverse d’un dividende voté chaque année en assemblée, à savoir un taux connu d’avance, jusqu’à 3,24 % brut, sur une échéance qu’il choisit de 3 à 48 mois
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,7 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de versement : 0% (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Supports disponibles : 1100 supports
- Ticket d’entrée : 500€
Idéal pour prendre date sur une assurance-vie dès maintenant, même avec un petit versement
Questions fréquentes
Quel est le taux des parts sociales Crédit Agricole en 2026 ?
Il n’existe pas de taux national unique, chaque Caisse régionale votant le sien en assemblée générale. Sur les 12 Caisses comparées, d’après leurs avis au Bulletin des annonces légales obligatoires (BALO) pour 2025, les taux bruts vont de 1,50 % à 5,36 %, médiane 5,355 % brut, soit 3,67 % net après le PFU de 31,4 %.
L’écart atteint 3,86 points sur un produit identique. Paris et Île-de-France verse 5,36 % brut, la CA Brie Picardie a voté 3,10 % bruts le 11 mars 2026, la CA Aquitaine 1,50 %.
Comment trouver le taux voté par ma Caisse régionale ?
Le chiffre se trouve dans l’avis de convocation à l’assemblée générale de votre Caisse, publié au BALO sur journal-officiel.gouv.fr, à la résolution intitulée « Fixation du taux de l’intérêt aux parts sociales ».
L’avis de réunion, lui, ne mentionne que l’ordre du jour, si bien que la résolution y figure sans son taux. Seul l’avis de convocation indique le chiffre voté.
Pourquoi autant de Caisses régionales votent-elles exactement le même taux ?
Parce qu’elles paient le maximum autorisé. Ce plafond légal vaut la moyenne du TMO sur les trois années civiles précédant l’assemblée, majorée de deux points, soit 5,36 % en 2026, un calcul détaillé plus haut.
Six des 12 Caisses comparées versent ce plafond, et une septième 5,35 %.
Quand et comment le dividende est-il versé ?
Le dividende est versé une seule fois par an, après le vote en assemblée générale, généralement d’avril à juillet pour un exercice clos au 31 décembre précédent. CA Sud Rhône Alpes l’a mis en paiement à partir du 13 avril 2026, la Caisse de Paris et d’Île-de-France à partir du 6 mai 2026.
Le calcul se fait au prorata temporis de la durée de détention, donc un sociétaire qui souscrit en octobre ne perçoit qu’une fraction du dividende annuel. Il n’y a ni coupon trimestriel, ni capitalisation automatique.
Sur le plan fiscal, 100 € bruts laissent 68,60 € nets au PFU, 81,40 € à TMI 0 % et 75,55 € à TMI 11 % au barème, un choix détaillé dans notre guide de calcul de l’impôt sur le revenu.
Les parts sociales Crédit Agricole sont-elles plus intéressantes que le Livret A ?
Sur le seul rendement, oui pour la plupart des Caisses comparées. Face au Livret A à 1,70 % net depuis le 1ᵉʳ août 2026, il faut 2,48 % brut pour l’égaler après PFU. Dix des 12 Caisses comparées franchissent ce seuil, huit dépassant les 3,64 % bruts qui égalent le livret d’épargne populaire (LEP) à 2,50 % net en 2026.
Votre capital n’est pourtant ni garanti ni liquide. Relevés en octobre 2026, les comptes à terme affichent 2,95 % brut sur 1 an chez Klarna, 2,50 % sur 12 mois chez BoursoBank et 2,40 % sur 1 an chez Ramify, les deux derniers couverts par le Fonds de Garantie des Dépôts et de Résolution (FGDR). Les parts sociales Caisse d’Épargne relèvent du même plafond légal.
Les parts sociales Crédit Agricole sont-elles garanties par le FGDR ?
Non, et cette différence avec un livret, je la juge décisive. Une part sociale est un titre de capital, pas un dépôt, donc elle sort du périmètre du FGDR, qui couvre livrets et comptes à terme jusqu’à 100 000 € par déposant et par établissement. En cas de défaillance, le sociétaire passe après les déposants.
Le capital est remboursé à sa valeur nominale, sans plus-value possible. Une part sociale rémunère un risque de capital, elle ne remplace pas une épargne de précaution.
Quelle part de son épargne peut-on placer en parts sociales ?
Signal Alpha n’achète pas de parts sociales : la garantie des dépôts ne les couvre pas. La Caisse vote le dividende chaque année et décide seule du remboursement. Si vous souscrivez malgré tout, n’y mettez que l’argent dont vous n’aurez pas besoin avant cinq ans. Et acceptez d’attendre votre remboursement.
Comment souscrire des parts sociales Crédit Agricole, et quel est le montant maximum ?
La souscription se fait auprès de la Caisse régionale dont on est client. Il faut d’abord souscrire au moins une part A, puis des parts B jusqu’au plafond de la Caisse, généralement 7 500 € à 50 000 €. Les parts C, quand elles existent, sont réservées aux salariés, exploitants agricoles et partenaires, souvent avec une durée minimum de cinq ans.
Le prospectus AMF des Caisses locales du Crédit Agricole Centre Ouest indique qu’aucun frais n’est à la charge du sociétaire pour la souscription, et l’attestation nominative arrive sous un à cinq jours ouvrés. La sortie passe par la Caisse elle-même, faute de marché secondaire.
Que se passe-t-il si je suis non-résident fiscal français ?
La Caisse régionale prélève en principe une retenue à la source de 12,8 % en 2026 sur le dividende, sauf si la convention fiscale bilatérale entre la France et votre pays de résidence prévoit un taux réduit.
Les prélèvements sociaux, en revanche, ne frappent pas ce dividende : pour un non-résident fiscal, ils ne portent que sur les revenus immobiliers et les plus-values immobilières de source française. C’est sur ces revenus-là, et non sur un dividende, que l’affiliation à un régime obligatoire de sécurité sociale d’un pays de l’Espace économique européen, ou EEE, ou de la Suisse ouvre une exonération de CSG et de CRDS, le prélèvement de solidarité de 7,5 % restant dû.
Faites confirmer le taux conventionnel applicable à votre pays de résidence auprès du service des impôts des particuliers non-résidents. La souscription reste réservée aux clients de la Caisse régionale, ce qui suppose d’y détenir un compte actif.