Dernière mise à jour : septembre 2026
Votre contrat d’assurance-vie a quelques années. Son allocation a dérivé sans que vous y touchiez. Les unités de compte, la part de l’épargne sans garantie en capital, ont gonflé après deux années boursières, le fonds en euros pèse moins qu’avant, et la peur de toucher à l’antériorité fiscale, cette ancienneté du contrat qui allège l’impôt avec le temps, repousse chaque décision. Voyons maintenant quand un arbitrage vaut le coup, et quand il coûte plus qu’il ne rapporte.
Le plus souvent, le réflexe conduit à l’erreur des deux côtés : les uns laissent dériver dix ans, les autres multiplient les arbitrages et payent des frais inutiles. Le bon rythme d’arbitrage dépend aussi du cadre fiscal, et celui-ci vient de changer. Depuis la loi de financement de la Sécurité sociale pour 2026 (LFSS 2026), l’assurance-vie reste à 17,2 % de prélèvements sociaux quand les autres placements passent à 18,6 %, si bien que déplacer son épargne à l’intérieur du contrat reste moins coûteux que de le quitter pour replacer ailleurs.
 En résumé
Déplacer son épargne d’un support à l’autre à l’intérieur du contrat ne déclenche aucun impôt. Un rééquilibrage annuel vers la répartition qu’on s’est fixée suffit ; réagir à chaque baisse des marchés transforme un recul passager en perte définitive.
- Un arbitrage n’est pas un rachat. Aucun euro ne sort du contrat, qui conserve sa date d’ouverture et les avantages fiscaux acquis avec les années.
- Le budget 2026 de la Sécurité sociale porte les prélèvements sociaux à 18,6 % sur les autres placements. L’assurance-vie est exemptée de cette hausse, pas des prélèvements. Ses gains restent à 17,2 %.
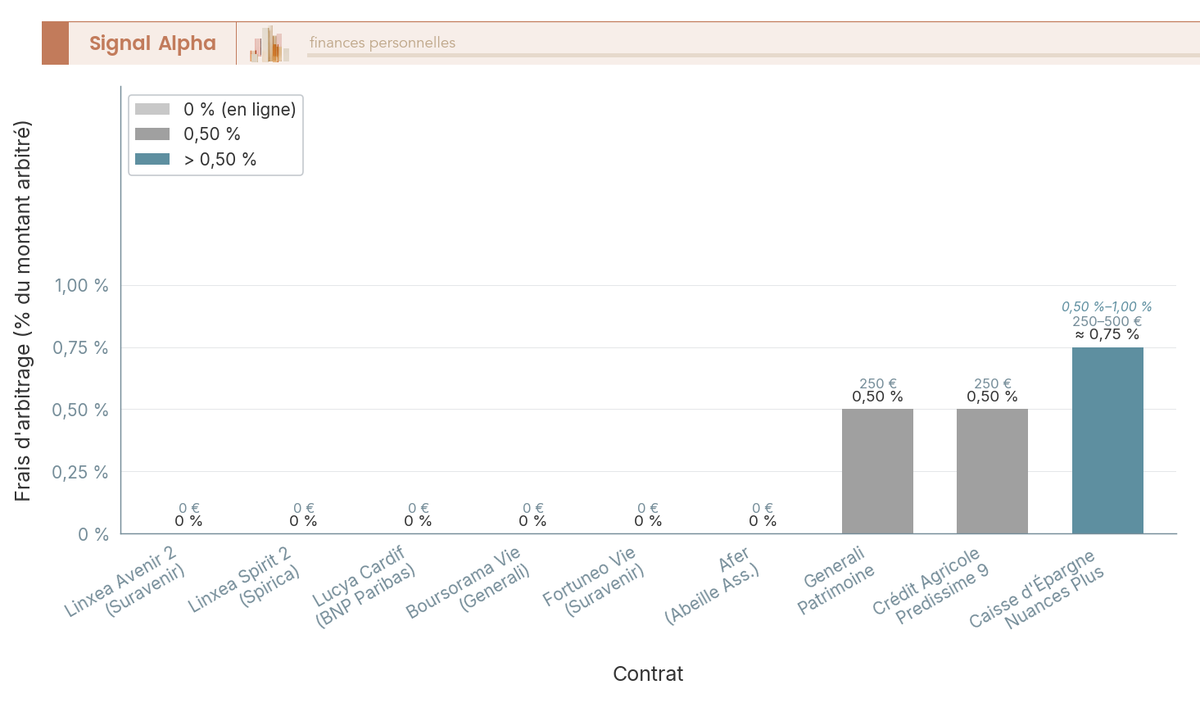
- La plupart des contrats en ligne facturent 0 % de frais d’arbitrage. Les bancassureurs prélèvent 0,50 % à 1 % du montant transféré, à chaque opération et non chaque année.
- En frais totaux annuels, la gestion pilotée coûte 1,20 % à 1,80 %, la gestion libre 0,50 % à 1,00 %. Nous préférons la gestion libre avec rééquilibrage automatique.
- Chez Lucya Cardif, contrat en ligne à 0 %, sortir d’une SCPI (immobilier peu liquide) avant trois ans coûte 3 % du montant. Le 0 % affiché ne couvre donc pas tout le catalogue.
1. Comprendre l’arbitrage en assurance-vie : définition et bénéfice fiscal central
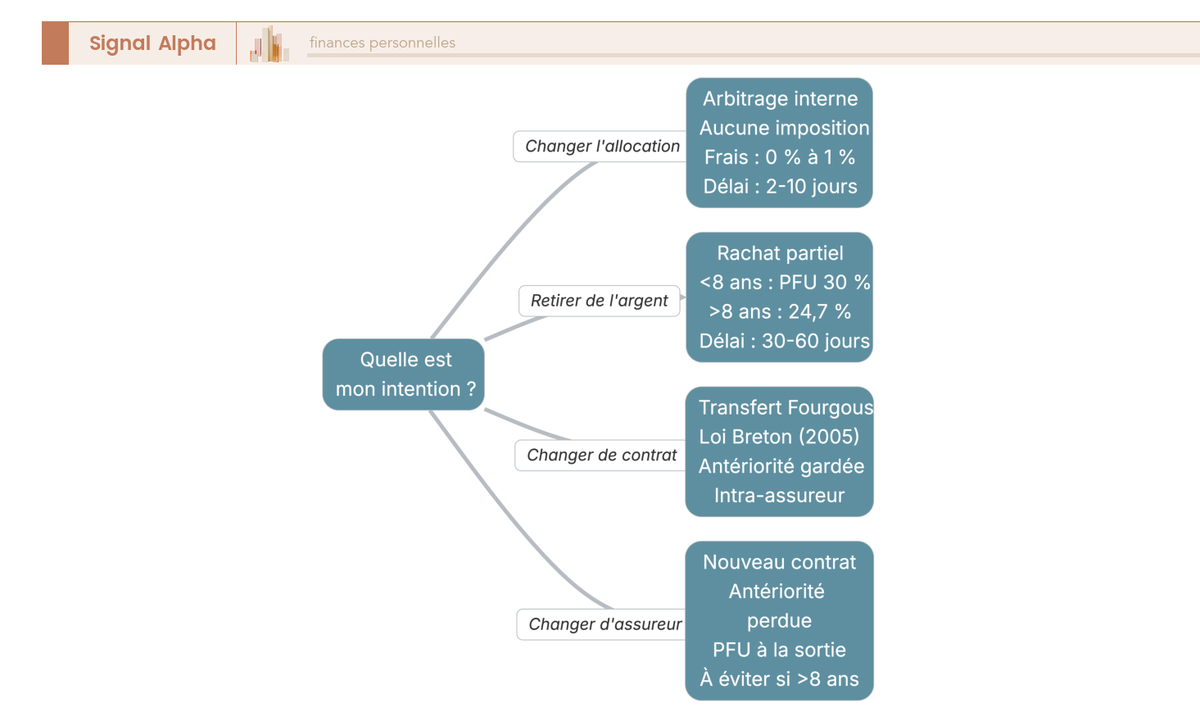
Un arbitrage n’est pas un retrait. La confusion est fréquente et elle coûte cher : transférer son épargne d’un support à l’autre à l’intérieur du contrat ne déclenche aucune fiscalité, alors qu’un rachat suivi d’un nouveau versement peut détruire une antériorité fiscale patiemment construite.
1.1 Définition technique : un transfert interne, pas un retrait
L’arbitrage est une faculté contractuelle dont les conditions générales de votre contrat fixent les modalités, support par support. Vous transférez une partie ou la totalité de votre épargne d’un support vers un autre, à l’intérieur du même contrat. Aucun euro ne sort de l’enveloppe, et c’est précisément ce qui rend l’opération fiscalement neutre.
Trois conditions cumulatives doivent être réunies. Le contrat doit d’abord être multisupports, c’est-à-dire proposer au moins un fonds en euros et au moins une unité de compte (UC). Un contrat monosupport en euros ne permet aucun arbitrage, faute d’un second support vers lequel transférer.
L’opération doit ensuite être engagée par le souscripteur lui-même, ou par un mandataire dûment désigné en gestion pilotée. Elle reste enfin purement interne, aucun flux ne quitte le contrat et aucune somme n’arrive sur votre compte courant.
Une précision s’impose tout de suite, parce que c’est la question que je vois revenir le plus souvent sur ce sujet : modifier la clause bénéficiaire n’est pas un arbitrage. Ce sont deux actes distincts. L’arbitrage touche à l’allocation entre supports, la clause bénéficiaire à la transmission.
Avant toute stratégie d’allocation, vérifiez sur vos conditions générales que votre contrat est bien multisupports. Le réflexe vaut surtout si vous détenez un produit ancien, puisque certains contrats des années 90 et 2000 ne le sont pas.
Pour aller plus loin, nos guides couvrent le fonctionnement d’un contrat d’assurance-vie multisupports et détaillent comment choisir un contrat assurance-vie en ligne.
1.2 Arbitrage vs rachat-réinvestissement : la distinction qui conserve (ou casse) l’antériorité
La définition comprise, quelle différence avec un rachat partiel suivi d’un nouveau versement ? Sur le papier, les deux opérations modifient l’allocation. Sur le plan fiscal, elles n’ont strictement rien à voir.
| Critère | Arbitrage | Rachat partiel + nouveau versement |
|---|---|---|
| Antériorité fiscale | Conservée intacte | Cassée sur la part rachetée si réinjectée dans un nouveau contrat |
| Imposition immédiate | Aucune (neutralité interne) | Fiscalité du rachat (PFU 30 % avant 8 ans, 24,7 % après 8 ans dans la limite primes ≤ 150 k€) |
| Frais | Frais d’arbitrage (0 % à 1 %) | Frais d’entrée éventuels sur le nouveau contrat + frais sur versement |
| Délai de réalisation | 3 à 6 jours ouvrés en moyenne, selon la périodicité de valeur liquidative du fonds arbitré | 30 à 60 jours (rachat puis virement puis nouveau versement) |
| Effet sur l’abattement après 8 ans | Aucun (pas d’événement fiscal) | Consommation d’une partie de l’abattement annuel 4 600 €/9 200 € |
La fourchette publiée dans ce tableau vaut pour le frais d’arbitrage proprement dit, que l’assureur prélève sur le montant transféré. Les contrats en ligne sont les moins chers sur ce poste, mais certains supports, les SCPI au premier rang, ajoutent des pénalités de sortie qui leur sont propres.
Premier cas, un contrat ouvert il y a six ans avec une cible 50 % fonds en euros / 50 % ETF World. Après une forte hausse des marchés, l’allocation a dérivé à 35 % / 65 %.
L’épargnant arbitre 15 points de l’ETF vers le fonds en euros pour revenir à 50/50. Aucune fiscalité ne se déclenche et l’antériorité continue de courir vers ses 8 ans sans interruption. Tout ce qui se passe à l’intérieur du contrat reste à l’intérieur du contrat.
Second cas, un épargnant casse un contrat de 12 ans pour ouvrir un nouveau contrat « plus performant ». Il perd l’antériorité acquise sur la totalité des sommes, avec en prime le prélèvement forfaitaire unique (PFU) sur les plus-values à la sortie.
Le transfert Fourgous, lui, change le contrat au lieu de réallouer à l’intérieur, donc il sort du sujet traité ici, et notre guide sur le transfert Fourgous pour changer de contrat sans perdre l’antériorité lui est entièrement consacré.
L’arbitrage est irrévocable une fois exécuté. Le délai de rétractation prévu par le Code des assurances vise la souscription du contrat, pas les actes de gestion ultérieurs.
Certains assureurs acceptent d’annuler une instruction passée mais pas encore valorisée : c’est une tolérance commerciale, pas un droit, et nous déconseillons de compter dessus. Après exécution, le seul recours est un arbitrage en sens inverse, avec ses frais et le risque d’une variation de cours.
Mieux vaut donc connaître le coût d’un aller-retour : les frais d’assurance-vie qui pèsent sur la performance en donnent la mesure.
2. Fiscalité de l’arbitrage : la neutralité interne et ses zones grises
La neutralité fiscale de l’arbitrage n’est pas une faveur, c’est une conséquence directe de la nature juridique de l’assurance-vie. Elle joue à plein à l’intérieur du contrat, et cesse au rachat.
2.1 Pourquoi un arbitrage ne déclenche aucune fiscalité
Le point de départ est juridique : la créance de l’épargnant porte sur la valeur de rachat globale du contrat, et non sur les supports unitaires qui le composent. Tant que les fonds restent à l’intérieur de l’enveloppe, aucun fait générateur fiscal n’est constaté, quels que soient le nombre d’arbitrages réalisés et l’ampleur des plus-values latentes sur les supports cédés.
Trois conséquences pratiques en découlent. Aucune déclaration n’est à effectuer dans la déclaration annuelle de revenus pour les arbitrages réalisés au cours de l’année. Aucun prélèvement social (PS) n’est ponctionné à cette occasion, même si vous arbitrez 50 000 € d’UC qui ont doublé. Et il n’y a pas de purge des plus-values latentes : la base de calcul des gains imposables reste globale au niveau du contrat, somme totale des primes versées d’un côté, valeur de rachat à la date du rachat de l’autre.
Une autre confusion fréquente porte sur une subtilité technique. Sur le fonds en euros, les PS sont prélevés au fil de l’eau depuis 2011, chaque année sur les intérêts crédités. Ce n’est pas un événement d’arbitrage, c’est une régularisation annuelle propre au fonds en euros. La base imposable au moment du rachat tient compte de ces PS déjà acquittés.
Pour le détail mécanique du rachat partiel ou total d’assurance-vie, qui est le pendant fiscalisé de l’arbitrage, notre guide dédié reprend les calculs ligne à ligne.
2.2 Taux 2026, abattement après 8 ans et exception PS de la LFSS 2026
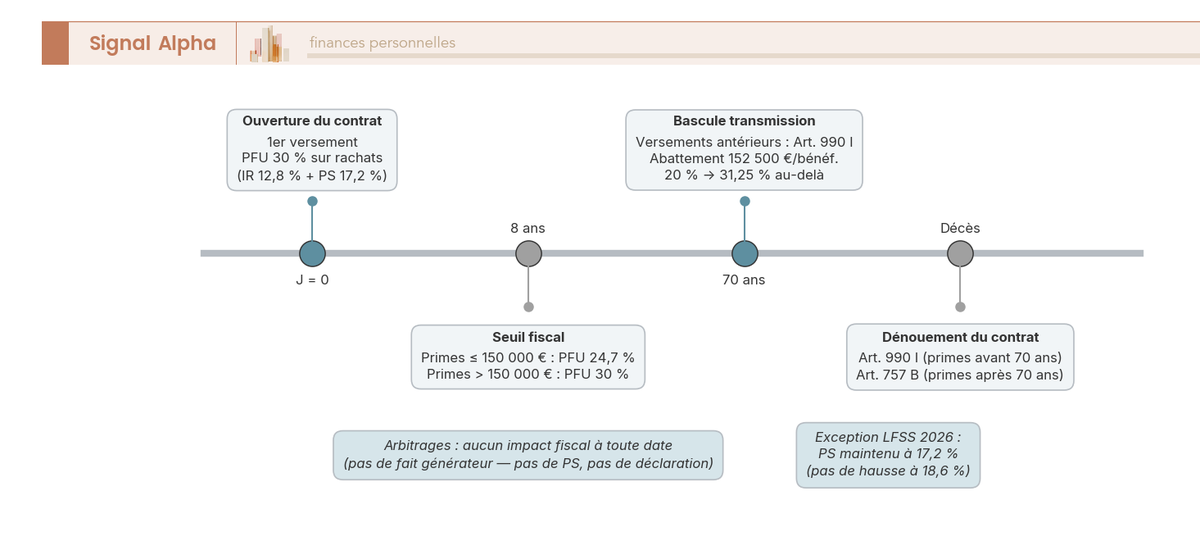
La grille 2026 distingue trois situations selon la durée du contrat et le total des primes versées. Avant 8 ans de détention, les gains constatés au rachat sont taxés au prélèvement forfaitaire unique (PFU) au taux global de 30,0 %, soit 12,8 % d’impôt sur le revenu (IR) et 17,2 % de PS.
Après 8 ans, et tant que les primes versées restent sous 150 000 € par bénéficiaire fiscal, la fraction imposable bénéficie d’un IR ramené à 7,5 % après application de l’abattement annuel, ce qui donne 24,7 % au total. Au-delà de 150 000 € de primes, la fraction de gains liée à la part excédentaire reste taxée à 30,0 %.
L’abattement annuel après 8 ans est de 4 600 € pour une personne seule, 9 200 € pour un couple soumis à imposition commune. Il s’applique à la part de gains imposables au moment du rachat, et non aux montants rachetés. Il rend ainsi possible de prélever chaque année plusieurs milliers d’euros de plus-values sans IR, à condition d’avoir attendu le seuil des 8 ans.
La nouveauté 2026, c’est l’exception explicite introduite par la LFSS 2026 sur les prélèvements sociaux. La hausse générale CSG +1,4 point porte les PS à 18,6 % sur la plupart des produits financiers. L’assurance-vie en est exemptée : les gains AV restent à 17,2 % de PS, qu’ils proviennent du fonds en euros ou des UC.
Pour les patrimoines plus importants, la contribution différentielle sur les hauts revenus (CDHR), reconduite par la LF 2026, instaure une imposition minimale de 20 % au-delà de 250 000 € (seul) ou 500 000 € (couple). Elle ne se déclenche pas sur l’arbitrage en lui-même, seul un rachat avec gain matérialisé peut entrer dans son périmètre. Pour le détail complet de la fiscalité des rachats en assurance-vie en 2026 et l’impact de ces taux sur le rendement net de votre contrat après frais et fiscalité, nos guides dédiés vont au bout du calcul.
2.3 Arbitrer après 70 ans : neutralité fiscale, mais les versements restent figés
Le transfert interne ne dépend pas de l’âge du souscripteur. Que vous ayez 45 ou 78 ans, déplacer votre épargne entre supports d’un même contrat reste fiscalement neutre, aucune imposition et aucune déclaration.
Ce qui change à 70 ans, c’est la fiscalité de transmission au décès. Pour les primes versées avant 70 ans, l’article 990 I du CGI s’applique, avec un abattement de 152 500 € par bénéficiaire, un prélèvement de 20 % entre 152 500 € et 852 500 €, puis 31,25 % au-delà. Pour les primes versées après 70 ans, c’est l’article 757 B qui s’applique, avec un abattement global de 30 500 €, tous contrats et tous bénéficiaires confondus, puis les droits de mutation à titre gratuit selon le lien de parenté.
La subtilité critique, c’est que le moment des versements est figé une fois pour toutes. L’arbitrage n’entraîne aucune requalification : un versement effectué à 65 ans reste à vie sous le régime 990 I, même si vous arbitrez à 75 ans. Pour un souscripteur senior, cela veut dire qu’on peut réallouer librement son contrat après 70 ans sans toucher à la stratégie successorale, qui dépend exclusivement des dates et montants des versements.
Pour le détail des deux régimes et la mécanique précise de l’assurance-vie et fiscalité successorale : articles 990 I et 757 B, notre guide dédié couvre les cas particuliers (bénéficiaires multiples, contrats antérieurs à 1991, etc.).
La fiscalité étant claire, et largement à l’avantage de l’épargnant, reste à savoir ce que coûte concrètement chaque arbitrage. Car si la fiscalité est neutre, les frais ne le sont pas, et c’est sur ce terrain, nous en sommes convaincus, que les écarts entre assureurs deviennent décisifs.
3. Combien coûte un arbitrage en 2026 : barèmes, écarts entre assureurs et coûts cachés
Les frais d’arbitrage dessinent deux mondes, avec 0 % affiché chez la plupart des assureurs en ligne et 0,50 % à 1 % chez les bancassureurs et les contrats traditionnels.
Le 0 % affiché par les contrats en ligne mérite toutefois une réserve, parce que plusieurs d’entre eux excluent certains supports de la gratuité, et que l’une de ces exceptions dépasse tout ce que facture un bancassureur.
3.1 Trois modèles tarifaires et le comparatif assureurs 2026
Les assureurs facturent l’arbitrage selon trois structures, parfois combinées : la gratuité totale, sans limite de nombre, qui ne couvre pas pour autant tous les supports du catalogue ; la gratuité conditionnelle, avec N arbitrages offerts par an puis une facturation au-delà d’un seuil ; un pourcentage du montant arbitré entre 0,5 % et 1 %, parfois assorti d’un minimum forfaitaire.
| Contrat / Distributeur | Frais d’arbitrage | Conditions de gratuité | Plafond annuel |
|---|---|---|---|
| Linxea Avenir 2 (Suravenir) | 0 % | Illimité, en ligne | Aucun plafond connu |
| Linxea Spirit 2 (Spirica) | 0 % | Illimité en ligne ; arbitrages SCPI possiblement spécifiques | — |
| Linxea Vie (Generali) | 0 % en ligne | Arbitrages internet | — |
| Lucya Cardif (BNP Paribas Cardif via Assurancevie.com) | 0 % (0,10 % sur les opérations ETF et titres vifs) | Illimité en ligne ; pénalité de 3 % sur un arbitrage sortant de SCPI en moins de trois ans | — |
| Spirica (contrats directs hors Linxea) | Variable selon distributeur (souvent 0 % en ligne) | Selon distributeur | Selon distributeur |
| HIMALIA PATRIMOINE (Generali, distribué par le réseau Generali Patrimoine) | 1 % du montant arbitré (plancher 30 € par courrier, 15 € en ligne) | Variable selon avenant | Selon contrat |
| Afer (Abeille Assurances) | 0 % (gratuits et illimités) | Tous arbitrages | — |
| Crédit Agricole — Predissime 9 / Floriane | 0,50 % du montant arbitré | Aucun arbitrage gratuit par an ; le mandat d’arbitrage ajoute 0,25 % par an sur les supports en unités de compte | Selon caisse régionale |
| Caisse d’Épargne — Nuances Plus / Millevie | Donnée non publiée précisément (typique 0,50 %–1 % bancassureur, à vérifier auprès de la caisse régionale) | Variable | Selon contrat |
| Boursorama Vie (Generali) | 0 € en ligne | Illimité internet | — |
| Fortuneo Vie (Suravenir) | 0 € en ligne | Illimité internet | — |
Données à jour : septembre 2026.
 ★★★★★4,7 / 5 · Trustpilot
Linxea Assurance-vie · en ligne
- Frais de gestion : 0,50 % (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais d’arbitrage : 0 %
- Frais de versement : 0,00 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : 100 €
Idéal pour un épargnant qui rééquilibre lui-même son contrat régulièrement
Une réserve sur les contrats en ligne change le classement pour une partie des épargnants. Chez Lucya Cardif, la gratuité illimitée vaut pour l’essentiel du catalogue, mais le tableau de frais de l’assureur porte deux exceptions, avec 0,10 % sur les opérations ETF et titres vifs, et surtout une pénalité sur les parts de SCPI.
Un arbitrage qui sort d’une SCPI moins de trois ans après l’achat des parts supporte 3 % du montant, le frais d’arbitrage le plus élevé de tout ce comparatif. Pour l’épargnant qui détient des SCPI et change d’avis rapidement, le contrat en ligne à 0 % revient donc plus cher qu’un bancassureur à 1 %.
Derrière une ligne du tableau, il y a une décision, pas seulement un tarif. Chez Crédit Agricole, aucun arbitrage n’est gratuit dans l’année. Le mandat d’arbitrage ajoute 0,25 % par an sur les supports en unités de compte. Souscrire une option de gestion pour éviter un frais ponctuel de 0,50 % revient donc à accepter un prélèvement annuel sur tout l’encours en unités de compte, ce qui coûte davantage dès que l’on arbitre peu.
Sur les contrats traditionnels, HIMALIA PATRIMOINE facture 1 % du montant arbitré.
À l’opposé, Afer reste atypique parmi les contrats associatifs, avec des arbitrages gratuits et illimités sur tous les supports. Vérifier que ses propres supports entrent bien dans la gratuité fait partie des points détaillés dans notre comparatif des meilleurs contrats assurance-vie en ligne avant souscription.
3.2 Les coûts cachés : frais de gestion UC récurrents, SCPI, spreads, valorisation
Le coût réel d’un arbitrage, nous le mesurons aussi à ce qu’il déclenche en aval, avec les frais récurrents du support cible qui s’accumulent année après année et finissent par peser bien davantage que les 0 à 1 % payés une fois.
Premier poste, les frais de gestion annuels sur unités de compte, entre 0,50 % et 1,00 % par an selon le contrat. Sur 100 000 € placés dix ans à 5 % brut, l’écart entre 0,60 % et 0,90 % représente environ 4 400 € en valeur capitalisée.
Un arbitrage qui place l’épargnant dans des unités de compte à 0,90 % au lieu de 0,60 % génère un coût récurrent supérieur à n’importe quel frais ponctuel. Avant de viser un nouveau support, je regarde toujours sa fiche de frais avant son tarif d’arbitrage, parce que c’est le poste qui court en continu.
Viennent ensuite quatre coûts moins visibles. Les spreads bid-ask sur ETF, de 0,05 % à 0,30 % selon la liquidité du sous-jacent, n’apparaissent dans aucun barème mais sont bien réels à chaque mouvement. S’y ajoutent les frais de sortie, comme la pénalité de 3 % que Lucya Cardif applique à une sortie de SCPI en moins de trois ans. Une commission sur loyers SCPI prélevée par l’assureur peut par ailleurs atteindre 10 à 15 % selon les conditions du contrat.
Enfin, le décalage de valorisation entre l’instruction et l’exécution, de J+1 à J+5 selon le support, expose l’épargnant à un mouvement défavorable du marché entre les deux dates.
Un piège combine frais directs et coûts indirects. Sur un contrat facturant 0,75 % de frais d’arbitrage, quatre arbitrages annuels de 50 000 € coûtent 1 500 €, soit environ un an de rendement d’un fonds en euros à 3 %. C’est l’arithmétique exacte du sur-arbitrage payant.
La composition du portefeuille se décide avant tout mouvement, et notre guide pour répartir fonds euros, ETF et SCPI dans son contrat aide à dimensionner l’allocation cible.
Connaître les barèmes ne suffit pas, il faut encore savoir quand engager la dépense. Dans quelles situations un arbitrage se justifie-t-il, faut-il déléguer ou piloter soi-même, et comment passer l’opération sans erreur de saisie ?
4. Quand et comment arbitrer : décision, automatisation, exécution
L’arbitrage est, à notre avis, un outil, pas un réflexe. Quatre situations le justifient ; quatre autres devraient au contraire faire reculer la main. Le mode de pilotage se décide ensuite, une fois que l’épargnant a pesé le coût d’une délégation contre le risque de ses propres biais.
4.1 Quand arbitrer : quatre situations légitimes (et quatre situations à éviter)
La première situation, c’est le rééquilibrage vers une allocation cible, une fois par an ou dès que l’écart dépasse 5 à 10 points sur une poche. C’est le premier cas détaillé en 1.2 : contrat de six ans, cible 50 % fonds euros / 50 % ETF World, dérive à 35 / 65 après une forte hausse, retour à 50 / 50 par un arbitrage de 15 points.
La deuxième, c’est la sécurisation pré-projet à 12-36 mois. L’épargnant qui prévoit un apport immobilier dans 18 mois bascule progressivement les UC vers le fonds en euros par 3 à 6 arbitrages partiels étalés sur 6 à 12 mois. Il neutralise ainsi le risque de séquence, un drawdown juste avant la sortie pouvant amputer durablement le capital. Ce fractionnement est un investissement progressif à l’envers, ou DCA inverse, puisqu’on sort du risque par tranches au lieu d’y entrer par tranches.
La troisième, événementielle, tient au changement de profil de risque : héritage, divorce, naissance, départ en retraite, baisse d’espérance de vie active. Elle survient une fois tous les 5 à 10 ans.
La quatrième, plus rare, est l’opportunité de marché documentée, par exemple une correction supérieure à 25 % ou un choc obligataire avec remontée brutale des taux. La limite est stricte, pas plus de 10 % du portefeuille en arbitrage tactique.
Les études en finance comportementale montrent que l’investisseur particulier moyen reste en retard sur son indice quand il tente le market timing, mais ce retard varie trop fortement d’une année à l’autre pour servir d’argument à lui seul. L’étude Dalbar QAIB publiée en avril 2026 mesure un écart de 0,72 point entre l’investisseur actions moyen et le S&P 500, le troisième plus faible depuis 1985, soit un coût du market timing presque nul sur ce millésime. Ce chiffre n’autorise donc aucun pari sur une année clémente, puisque rien ne dit à l’avance où se situera l’écart du millésime suivant. Le coût d’un arbitrage de trop, lui, est inévitable et se prélève quelle que soit l’année : c’est le frein réel.
Symétriquement, quatre situations doivent vous dissuader d’arbitrer. La première est la réaction émotionnelle à la volatilité, panique post-correction ou euphorie post-rallye, qui cristallise une moins-value latente ou fait rater le rebond. Vient ensuite le fonds tendance, sectoriel à la mode, IA, cleantech ou crypto-actifs en UC, la performance passée n’étant pas garante de la suivante.
Arbitrer sans plan d’allocation cible chiffrée revient ensuite à naviguer sans cap. Enfin, juste avant un rachat prévu à moins de 6 mois, basculer vers des UC plus risquées est dangereux : seule la sécurisation vers le fonds en euros reste légitime.
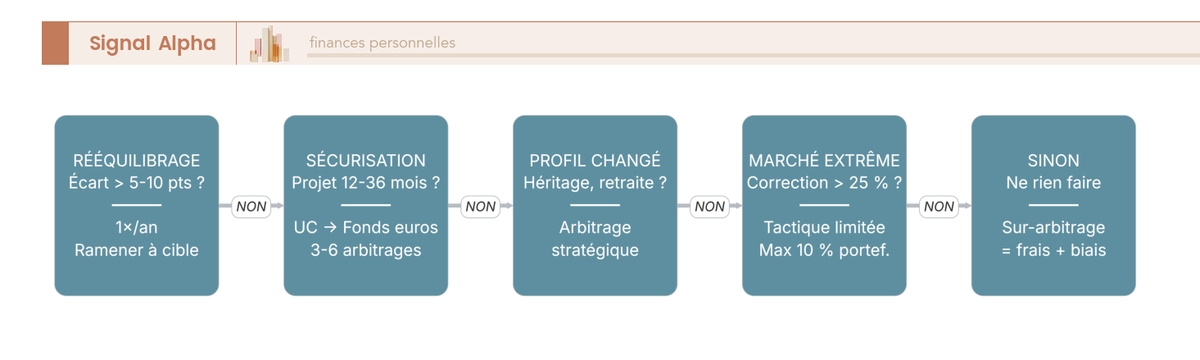
La règle préalable, c’est de définir une allocation cible chiffrée AVANT toute décision d’arbitrage. Pour ajuster cette cible selon l’horizon et l’aversion au risque, notre guide pour définir une allocation cible selon votre profil et horizon propose une méthode pas-à-pas.
4.2 Gestion libre, arbitrage automatique ou gestion pilotée : qui décide, à quel coût
Qui passe l’ordre, une fois la décision prise ? Trois modes coexistent. La gestion libre laisse au souscripteur la totalité des décisions, ce qui en fait le plus souple et le moins cher, de 0,50 % à 1,00 % par an de frais d’enveloppe sur UC chez les assureurs en ligne.
L’arbitrage automatique est une option paramétrable en gestion libre : sécurisation des plus-values à +X %, stop-loss à -X %, investissement progressif (DCA), rééquilibrage automatique trimestriel ou annuel, dynamisation des intérêts du fonds en euros. Linxea Avenir 2 en propose au moins quatre ; Boursorama Vie, Fortuneo Vie et Lucya Cardif également, à vérifier au cas par cas.
En gestion pilotée, ou gestion sous mandat, l’allocation est confiée à l’assureur ou à une société de gestion partenaire, pour des frais totaux annuels typiques de 1,20 % à 1,80 % en 2026, et de 2,00 % à 4,00 % en bancassurance traditionnelle.
| Critère | Gestion libre | Gestion pilotée |
|---|---|---|
| Qui décide les arbitrages ? | Le souscripteur | Le mandataire (assureur/SGP) |
| Frais totaux annuels typiques | 0,50 %–1,00 % | 1,20 %–1,80 % (jusqu’à 2,00 %–4,00 % chez les bancassureurs traditionnels) |
| Discipline d’arbitrage | Variable (dépend du souscripteur) | Systématique (rééquilibrage trimestriel ou semestriel) |
| Personnalisation | Totale | Limitée au profil |
| Effort cognitif | Élevé | Faible |
| Risque comportemental | Élevé (biais, panique) | Faible |
| Performance attendue | Très variable | Moyenne du profil de risque, frais déduits |
| Disponibilité fonds euros « boostés » | Souvent oui en gestion libre simple | Souvent oui mais conditionnée |
Données à jour : septembre 2026.
Le surcoût d’une délégation se chiffre. Sur 100 000 € placés dix ans à 5 % brut, l’écart entre 0,80 % et 1,60 % de frais annuels ampute la valeur finale d’environ 11 200 €, soit 139 700 € contre 150 900 €. Il est inévitable dès qu’on délègue, et se prélève chaque année.
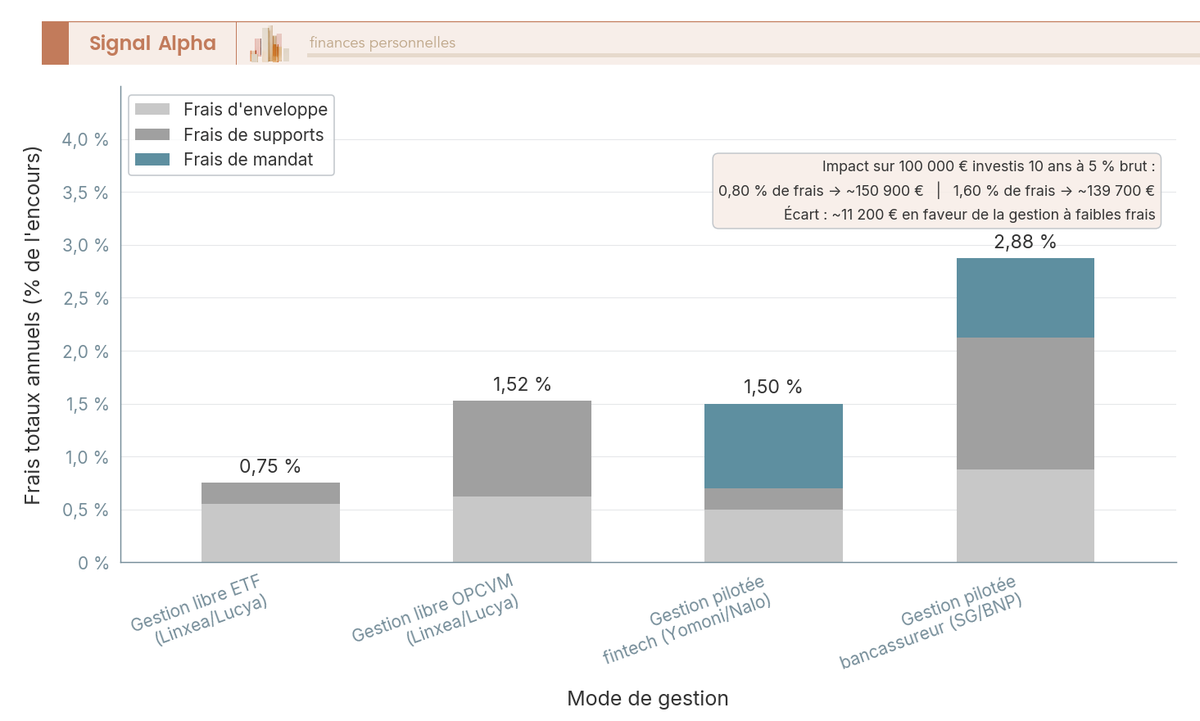
Linxea Spirit 2 facture 0,70 %/an quel que soit le mandataire choisi, Otea Capital ou Yomoni, les deux sociétés de gestion auxquelles le contrat délègue l’allocation, quand Linxea Avenir 2 s’en tient à 0,20 %. Ces deux tarifs sont des surcoûts qui s’ajoutent aux frais du contrat. Chez Lucya Cardif, la Gestion Profilée Vie est plafonnée à 0,50 % par an et la Gestion Déléguée ajoute 0,25 % par an sur unités de compte, soit 0,75 % tout compris.
 ★★★★★4,9 / 5 · Trustpilot
Yomoni Gestion pilotée
- Frais de gestion : 0,7 % (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais d’arbitrage : 0 €
- Frais des supports : 0,3 %
- Frais de l’assureur : 0,6 %
Idéal pour un épargnant qui préfère déléguer entièrement ses arbitrages
En bancassurance, le Crédit Agricole facture 0,25 %/an sur les unités de compte pour la délégation Predica des contrats Predissime 9 et Floriane. Comparé au seul surcoût de délégation, et non aux frais totaux du contrat, ce mandat à 0,25 % par an coûte moins que les 0,70 % de Linxea Spirit 2, qui portent sur la même base. Tous frais confondus, la bancassurance traditionnelle reste en revanche plus chère, et l’écart se creuse sur les arbitrages eux-mêmes, facturés en bancassurance quand Linxea Avenir 2 et Spirit 2 les pratiquent à 0 %.
Note de Tom
à force de gérer plusieurs classes d’actifs en parallèle, j’ai fini par décomposer la valeur ajoutée d’une délégation ligne à ligne : 0,80 % de frais en plus, c’est défendable si l’on sait qu’on aurait paniqué sur un drawdown, pas si l’on a déjà la discipline de rééquilibrer une fois par an. Le rééquilibrage automatique en gestion libre est, le plus souvent, le meilleur compromis pour qui ne veut ni payer 1,60 % ni risquer ses propres biais.
Le tarif n’est pas le seul critère de choix. La Gestion Déléguée de Lucya Cardif s’ouvre à partir de 5 000 € investis, quand la Caisse d’Épargne réserve la gestion sous mandat aux épargnants détenant 50 000 € d’actifs financiers, avec un versement initial minimum de 15 000 € pour Millevie Premium 2. Le ticket d’entrée ferme donc la porte d’un patrimoine en construction avant même la comparaison des frais.
Une distinction reste critique : arbitrage automatique n’est pas gestion pilotée. Le premier est une mécanique d’exécution programmée, où l’épargnant fixe la règle et l’assureur l’applique ; la seconde repose sur le jugement humain et l’allocation tactique d’un mandataire. Notre comparatif des gestions pilotées assurance-vie 2026 détaille frais, performances et profils des principaux acteurs.
4.3 Passer un arbitrage proprement : étapes, délais, erreurs à éviter
En gestion libre, l’opération se fait depuis votre espace client. Après avoir choisi les supports source et cibles avec leurs pourcentages ou montants, vous vérifiez la valorisation prévisionnelle et l’heure limite d’exécution (cut-off), puis vous validez par signature électronique ou code SMS. L’avis d’opération arrive sous 3 à 6 jours ouvrés. Sur un contrat ancien, le canal courrier reste possible mais ralentit tout.
Un arbitrage courant se valorise en 3 à 6 jours ouvrés en moyenne, samedis, dimanches et jours fériés exclus. Ce délai ne dépend pas de l’assureur mais de la périodicité de valeur liquidative du fonds arbitré, vendu et acheté à valeur liquidative inconnue. Un fonds dont la valeur liquidative est hebdomadaire allonge donc l’attente, et pour certains fonds c’est la deuxième valeur liquidative connue qui est retenue, pas la première.
Les SCPI échappent à cette règle commune, car leurs conditions d’arbitrage sont fixées par avenant au contrat, support par support, et c’est dans cet avenant qu’il faut les vérifier, aucun délai unique ne valant pour cette classe d’actifs. Les produits structurés, eux, ne s’arbitrent pas à tout moment. Leurs fenêtres de sortie sont indiquées dans la documentation de chaque produit.
Le piège liquidité tient à l’écart entre les conditions d’entrée et les conditions de sortie d’un support immobilier, et il se paie en euros : Lucya Cardif applique 3 % de pénalités sur un arbitrage sortant ou un rachat de SCPI dans les trois ans suivant l’investissement. Un arbitrage SCPI à sept jours d’un projet est à proscrire.
Quatre erreurs reviennent à l’exécution. La première, c’est la confusion d’ISIN entre deux ETF homonymes, World et World ESG par exemple, ou entre deux variantes d’un même OPCVM. La deuxième, le 100 % par erreur au lieu d’un partiel, un clic mal placé basculant toute la poche au lieu d’un quart.
La troisième erreur, c’est l’ordre passé hors cut-off, souvent 12 h ou 16 h selon le support, qui sera valorisé à la date suivante avec un risque de mouvement défavorable. La quatrième, l’enchaînement SCPI ↔ ETF sur quelques jours, bloque le contrat plusieurs semaines.
Avant validation finale, vérifiez l’ISIN du support cible et les pourcentages, car l’arbitrage est irrévocable une fois exécuté.
Vous avez aussi intérêt à conserver trois justificatifs : l’avis d’opération d’arbitrage, le relevé annuel de situation, que l’article L132-22 du Code des assurances impose chaque année à l’assureur, et les conditions tarifaires en vigueur à la date de l’opération. Sur un acteur du segment 0 % de frais, notre avis Linxea 2026 : frais, ETF et SCPI passés en revue détaille les options et la mécanique du contrat.
Le tableau récapitulatif ci-dessous synthétise les onze règles clés à garder en tête.
| Sujet | Règle clé | Ce qu’il faut faire | Ce qu’il faut éviter |
|---|---|---|---|
| Définition | Transfert interne entre supports d’un même contrat | Vérifier que c’est bien multisupports | Confondre avec rachat-réinvestissement |
| Antériorité | Préservée à 100 % | Privilégier l’arbitrage au transfert externe | Casser un contrat ancien (8 ans+) sauf transfert Fourgous |
| Fiscalité | Neutre tant que l’argent reste dans le contrat | Arbitrer sans se soucier de la fiscalité | Confondre PS sur fonds euros (au fil de l’eau) avec PS d’un arbitrage (zéro) |
| Frais — assureurs en ligne | 0 % en ligne, hors exceptions de support | Privilégier Linxea, Lucya Cardif, Boursorama Vie, Fortuneo Vie, Afer, après vérification du support arbitré | Croire que le 0 % couvre tout : une sortie de SCPI avant 3 ans coûte 3 % chez Lucya Cardif |
| Frais — bancassureurs | 0,50 % à 1 % du montant, jusqu’à 1 % chez Generali | Limiter le nombre d’arbitrages (1-2 par an max) | Sur-arbitrer dans Crédit Agricole, Caisse d’Épargne ou chez Generali (HIMALIA PATRIMOINE) |
| Quand arbitrer | Rééquilibrage annuel + sécurisation pré-projet | Définir une allocation cible chiffrée | Réagir à chaque secousse de marché |
| Arbitrage automatique | Discipline pré-programmée | Activer rééquilibrage automatique sur contrats compatibles | Stop-loss agressif qui cristallise au pire moment |
| Gestion pilotée | Délégation totale, surcoût de 0,20 % à 0,75 %/an selon le contrat | Choisir si on craint ses propres biais comportementaux | Ne pas comparer la performance nette nette de frais |
| Après 70 ans | Arbitrage sans incidence fiscale ni successorale | Réallouer librement le contrat après 70 ans | Croire que l’arbitrage entraîne une requalification des versements pré/post 70 ans |
| Annulation | Pas de droit de rétractation sur l’arbitrage seul | Vérifier deux fois avant validation | Croire qu’on pourra revenir en arrière sans coût |
| Délais | 3 à 6 jours ouvrés pour un arbitrage courant ; conditions SCPI fixées par avenant | Anticiper les arbitrages SCPI | Lancer un arbitrage SCPI à 7 jours d’un projet |
Données à jour : septembre 2026.
Conclusion
L’arbitrage est l’outil largement sous-utilisé, et souvent mal utilisé, de l’assurance-vie, et nous le regrettons. Sous-utilisé parce que beaucoup d’épargnants laissent leur allocation dériver dix ans par peur de toucher à l’antériorité, alors qu’un transfert interne ne casse ni la date d’ouverture, ni l’abattement post-8 ans, ni le régime de l’article 990 I pour les versements pré-70 ans.
Mal utilisé parce qu’à l’inverse, la facilité d’exécution pousse certains à multiplier les opérations sans cible d’allocation, à payer des frais qui rongent la performance et à céder au market timing, si bien qu’arbitrer trop coûte plus cher qu’arbitrer trop peu.
En 2026, une allocation cible chiffrée définie en amont transforme l’arbitrage d’acte réflexe en acte de gestion.
Nous ne voyons qu’une réserve à cette gestion par arbitrages, et elle porte sur la gratuité affichée. Les contrats en ligne annoncent 0 % de frais d’arbitrage en 2026, mais le tableau de frais de Lucya Cardif porte deux exceptions à la gratuité illimitée qu’il annonce pour les arbitrages en ligne, 0,10 % sur les opérations en ETF et en titres vifs, et 3 % sur un arbitrage qui sort d’une SCPI détenue depuis moins de trois ans. Un épargnant investi en SCPI peut donc payer plus cher chez un assureur en ligne affiché à 0 % que chez un bancassureur à 1 %.
Cette exception ne renverse pas la recommandation, elle la précise. Selon nous, un contrat en ligne reste le bon choix par défaut, à condition de lire les appels de note du tableau de frais avant de souscrire, et surtout avant d’arbitrer un support immobilier. Sur le mode de gestion, nous préférons la gestion libre avec rééquilibrage automatique, qui apporte la discipline d’une délégation sans en supporter le surcoût annuel. Avec l’exception des prélèvements sociaux à 17,2 % maintenue par la LFSS 2026, l’enveloppe garde un avantage net qu’il serait dommage de gaspiller en frottements évitables.
Pour positionner votre contrat sur le marché, on a détaillé ailleurs notre comparatif des meilleures assurances-vie 2026, notre analyse approfondie des quatre couches de frais d’un contrat AV, ainsi que notre comparatif des gestions pilotées.
Pour récapituler, voici les contrats partenaires mentionnés plus haut :
★★★★★4,9 / 5 · TrustpilotYomoni Gestion pilotée
- Frais de gestion : 0,7 % (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais d’arbitrage : 0 €
- Frais des supports : 0,3 %
- Frais de l’assureur : 0,6 %
Idéal pour un épargnant qui préfère déléguer entièrement ses arbitrages
★★★★★4,7 / 5 · TrustpilotLinxea Assurance-vie · en ligne
- Frais de gestion : 0,50 % (parmi les plus bas, moyenne marché ~0,90 %/an)
- Frais d’arbitrage : 0 %
- Frais de versement : 0,00 % (aucun frais d’entrée, là où les réseaux traditionnels en prélèvent souvent)
- Ticket d’entrée : 100 €
Idéal pour un épargnant qui rééquilibre lui-même son contrat régulièrement
FAQ
C’est quoi un arbitrage sur une assurance vie ?
L’arbitrage est une opération de gestion interne au contrat d’assurance-vie multisupports, encadrée par ses conditions générales. Vous transférez tout ou partie de votre épargne d’un support à un autre, par exemple du fonds en euros vers un ETF, sans qu’aucun euro ne sorte du contrat.
Trois conditions s’appliquent : un contrat multisupports (un monosupport en euros ne permet pas d’arbitrer), une opération purement interne, et une initiative du souscripteur ou de son mandataire. À ne pas confondre avec la modification de la clause bénéficiaire, qui n’est pas un arbitrage et n’entraîne aucun frais.
Quand faire un arbitrage assurance vie ?
Quatre situations justifient un arbitrage : le rééquilibrage périodique vers une allocation cible, une fois par an ou lorsqu’une poche dérive de plus de 5 à 10 points ; la sécurisation progressive avant un projet à 12 à 36 mois, en 3 à 6 arbitrages partiels ; le changement de profil de risque lié à un événement de vie, environ une fois tous les cinq à dix ans ; enfin une correction de marché documentée supérieure à 25 %, qui justifie un arbitrage tactique limité à 10 % du portefeuille.
À éviter dans tous les autres cas, notamment si vous anticipez un rachat dans les six mois.
Quels sont les frais d’arbitrage en assurance vie ?
Trois modèles coexistent en 2026. Les contrats en ligne, Linxea Avenir 2, Linxea Spirit 2, Lucya Cardif, Boursorama Vie, Fortuneo Vie et Afer, annoncent 0 % de frais d’arbitrage, sans limite de nombre, et restent les moins chers du marché sur ce poste.
Cette gratuité vaut pour les arbitrages courants entre fonds en euros et unités de compte, mais chaque tableau de frais porte ses exceptions. Chez Lucya Cardif, un arbitrage sortant de SCPI réalisé moins de trois ans après l’investissement supporte une pénalité de 3 %. Les opérations sur ETF et titres vifs y sont facturées 0,10 %. Avant d’arbitrer une poche de SCPI, vérifiez cette ligne, pas le 0 % affiché en tête du tableau.
Les bancassureurs traditionnels facturent typiquement entre 0,50 % et 1 % du montant arbitré, Crédit Agricole Predissime 9 et Caisse d’Épargne Nuances Plus compris. Le contrat HIMALIA PATRIMOINE de Generali occupe le plafond de cette fourchette avec 1 % par arbitrage. S’y ajoute un minimum de perception, 30 € par courrier et 15 € en ligne. Sur un arbitrage de 50 000 €, cela représente 500 € prélevés en une seule fois.
Ces frais directs ne sont qu’une partie du coût réel. Les frais de gestion annuels sur les unités de compte, entre 0,50 % et 1,00 %/an, pèsent souvent bien plus lourd sur la durée. Le mandat d’arbitrage de Predissime 9 n’ouvre droit à aucun arbitrage gratuit et majore de 0,25 % par an les frais sur les unités de compte, un prélèvement récurrent là où l’arbitrage facturé ne se paie qu’une fois.
Notre tour d’horizon des frais assurance-vie détaille l’impact cumulé de chaque couche de coûts.
Fiscalité arbitrage assurance vie : qu’est-ce qui est imposé ?
Tant que les fonds restent dans le contrat, aucun fait générateur fiscal n’est constaté. Aucune déclaration, aucun prélèvement social lors de l’arbitrage, même si la plus-value latente est importante. La fiscalité ne s’applique qu’au moment d’un rachat partiel ou total, ou au décès.
L’assurance-vie bénéficie d’une exception explicite à la hausse des prélèvements sociaux introduite par la LFSS 2026. Alors que les gains sur d’autres placements sont désormais taxés à 18,6 %, les gains d’un contrat d’assurance-vie restent soumis à 17,2 % de prélèvements sociaux en 2026, que ce soit sur fonds euros ou sur unités de compte. Pour un tableau complet selon l’ancienneté du contrat, consultez notre guide sur la fiscalité des rachats assurance-vie.
Arbitrage assurance vie après 70 ans : que change-t-il ?
L’arbitrage reste fiscalement neutre après 70 ans comme à tout autre âge : aucun prélèvement social, aucune déclaration. Ce qui change, c’est la fiscalité de transmission au décès, qui dépend de la date des versements, pas de l’allocation interne du contrat.
Les primes versées avant 70 ans relèvent de l’article 990 I du CGI, avec un abattement de 152 500 € par bénéficiaire. Les primes versées après 70 ans relèvent de l’article 757 B, avec un abattement global de 30 500 € tous contrats et bénéficiaires confondus. Un arbitrage, même réalisé après 70 ans, ne rebascule jamais un versement post-70 ans dans le régime favorable de l’article 990 I.